個人オーナーの場合、会社を売る前に金庫株(会社に自社株を買い取らせること)や配当で現金を受け取っても、手取りが増えることはほとんどありません。 会社から受け取るお金のうち資本金等の額を超える部分は「みなし配当」として総合課税され、最高で約49%の税率になりうるため、第三者に株式を売ったときの20.315%より重くなりやすいからです。
一方で、①少数株主・分散した株式の整理、②相続で取得した株式を会社に売る場合、③売り手が法人(資産管理会社など)の場合の3つでは、金庫株や配当が役に立つことがあります。
この記事でわかること:
- 金庫株(自己株式取得)と「みなし配当」の仕組み、計算式
- 株式譲渡・金庫株・配当・役員退職金・相続株式の金庫株の税金の比較表
- 1億円を「売却代金」で受け取るか「みなし配当」で受け取るかの税額比較
- M&A前に金庫株・配当を検討すべき3つのケースと、それぞれの条件
- 法人株主(資産管理会社)が売却前に配当を受けるときの注意点(子会社株式簿価減額特例など)
- 会社法の手続(特別決議・売主追加請求権・分配可能額)と買取価格の決め方
- 2027年分からのミニマムタックス強化が売却に与える影響
この記事は、非上場の自社株を持ち、株式譲渡によるM&Aを考えているオーナー経営者の方に向けて書いています。 「売る前に会社の現金を配当や自社株買いで受け取っておけば得なのでは」と考えている方や、税理士・仲介会社から金庫株の話をされた方が判断に使えるように整理しました。
必ずお読みください: 本記事は2026年10月時点の法令・公表資料に基づく一般的な情報提供であり、個別の税務判断を行うものではありません。税額は資本金等の額、株式の取得費、他の所得、保有割合などで大きく変わります。実際の判断は必ず税理士にご相談ください。会社法の手続は司法書士・弁護士への確認をおすすめします。
結論:個人オーナーは「同じお金をどの名目で受け取るか」で税率が変わる
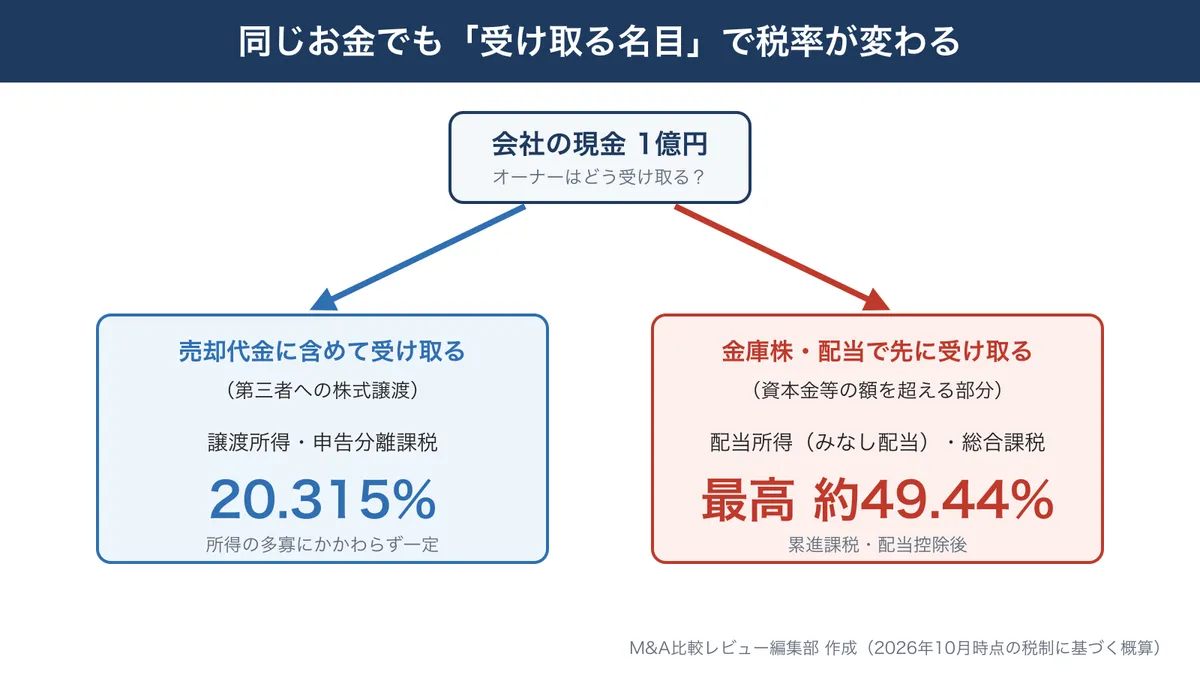
金庫株や配当で会社の現金を先に受け取ると、その分だけ会社の純資産が減り、株式の価値(売却価格)も下がるのが一般的です。つまり手に入るお金の総額はほぼ同じで、変わるのは「売却代金(譲渡所得)」として受け取るか「配当(配当所得)」として受け取るかという名目と、それにかかる税率です。
受け取り方 | 所得の種類 | 課税方式 | 税率の目安(個人) |
|---|---|---|---|
第三者への株式譲渡(売却代金) | 譲渡所得 | 申告分離課税 | 20.315%(所得に関係なく一定) |
売却前の金庫株(資本金等の額を超える部分) | 配当所得(みなし配当) | 総合課税 | 累進。最高 約49.44%(配当控除後) |
売却前の配当(剰余金の配当) | 配当所得 | 総合課税 | 同上 |
出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」「No.1330 配当金を受け取ったとき(配当所得)」「No.1477 発行会社に株式を譲渡したとき(みなし配当)」(いずれも令和8年4月1日現在法令等/確認日:2026年10月9日)。約49.44%は編集部の計算(計算方法は後述)。
M&Aで動く金額は数千万〜数億円になることも多く、配当所得として受け取ると最高税率帯にかかりやすくなります。そのため個人で株式を100%持っているオーナーが「手取りを増やしたい」という理由だけで売却前に金庫株や配当を使うのは、一般的にはおすすめできません。
会社売却の税金全体の考え方は「会社売却の税金・節税 完全ガイド」で解説しています。
金庫株(自己株式取得)とみなし配当の仕組み
金庫株とは、会社が自社の株式を株主から買い取って保有することです。会社法では「自己株式の取得」と呼ばれ、会社法156条以下で手続が決められています。
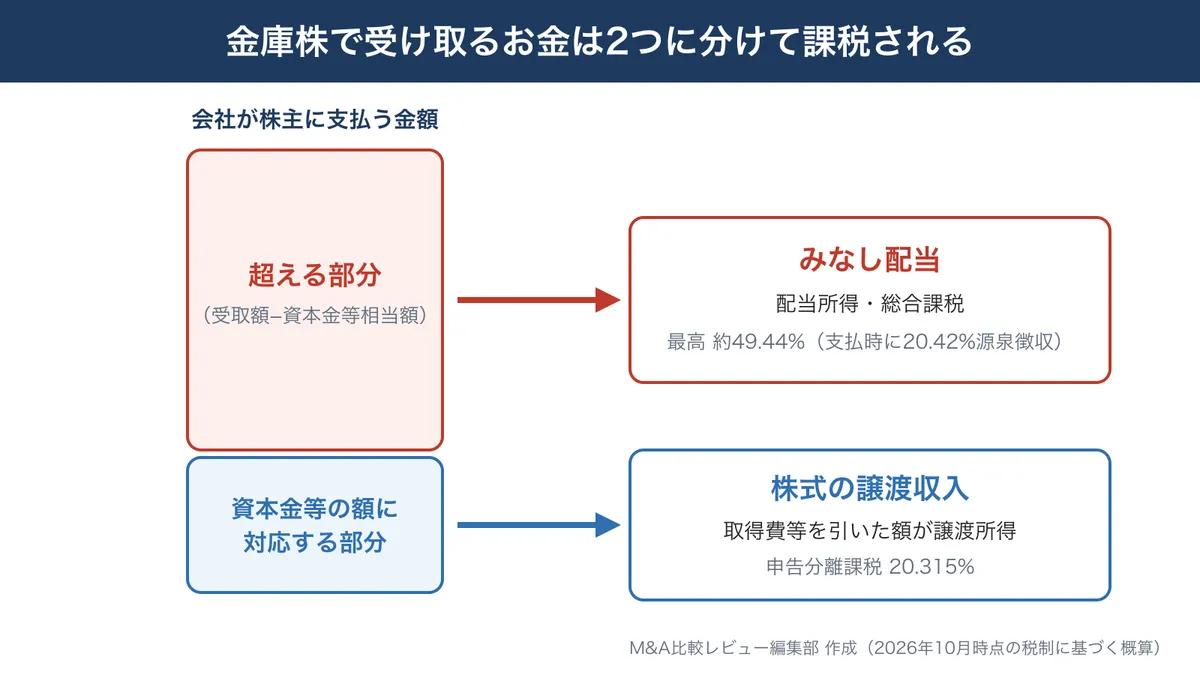
非上場会社が株主から自社株を買い取ると、株主が受け取るお金は2つの部分に分けて課税されます。
みなし配当の計算式
区分 | 計算方法 | 課税 |
|---|---|---|
みなし配当 | 受け取った金額 −(会社の資本金等の額 ÷ 発行済株式総数 × 売った株式数) | 配当所得(総合課税) |
株式の譲渡収入 | 資本金等の額に対応する部分 | 取得費・譲渡費用を引いた額が譲渡所得(申告分離課税20.315%) |
出典:国税庁「No.1477 発行会社に株式を譲渡したとき(みなし配当)」(令和8年4月1日現在法令等/確認日:2026年10月9日)。根拠条文は所得税法25条です。
創業者が出資して作った会社では、「資本金等の額に対応する部分」と「株式の取得費」がほぼ同じ金額になることが多く、その場合の譲渡所得はゼロ前後です。つまり受け取った金額のうち出資額を超える部分は、ほぼ全額がみなし配当になると考えておくとわかりやすいでしょう。
配当所得の課税ルール(非上場株式)
非上場株式の配当(みなし配当を含む)には、次のルールがあります。
- 総合課税のみ:給与などと合算して超過累進税率で課税。上場株式のような申告分離課税は選べない
- 源泉徴収:支払時に会社が所得税等20.42%を源泉徴収する(住民税の特別徴収はなし)。確定申告で精算する
- 申告不要の対象外になりやすい:申告不要にできるのは1回の配当が「10万円×配当計算期間の月数÷12」以下の場合だけ。M&A前の金庫株・配当は通常この金額を超えるので確定申告が必要
- 配当控除:確定申告すると、所得税から配当の10%(課税総所得金額等が1,000万円を超える部分は5%)を控除できる
出典:国税庁「No.1330 配当金を受け取ったとき(配当所得)」「No.1250 配当所得があるとき(配当控除)」(令和8年4月1日現在法令等/確認日:2026年10月9日)
なお、2027年1月1日以後は復興特別所得税が2.1%から1.1%に下がり、新たに防衛特別所得税(所得税額の1%)が加わります。合計の率は変わらないため、株式譲渡の20.315%や配当の源泉徴収率の合計は実質的に変わらない見込みです(出典:財務省「令和8年度税制改正の大綱の概要」/確認日:2026年10月9日)。
株式譲渡・金庫株・配当・退職金の税金を比べる
M&Aの前後でオーナーが会社からお金を受け取る方法は、大きく5つあります。税金の種類と向いているケースを1つの表にまとめました。
受け取り方 | 個人の売り手の税金 | 税率の目安 | 向いているケース | 主な注意点 |
|---|---|---|---|---|
A. 第三者への株式譲渡(基本) | 譲渡所得・申告分離課税 | 20.315% | ほとんどの個人オーナー | 譲渡益が大きい場合はミニマムタックスを確認 |
B. 売却前の金庫株(オーナー自身の株) | 資本金等の額を超える部分はみなし配当(総合課税) | 最高 約49.44% | 個人では一般に不利(相続株式の特例を除く) | 分配可能額の範囲内・特別決議・時価 |
C. 売却前の配当 | 配当所得(総合課税) | 最高 約49.44% | 個人では一般に不利。法人株主なら検討余地あり | 子会社株式簿価減額特例・行為計算否認 |
D. 役員退職金(売却時に退任) | 退職所得・分離課税(控除後の1/2に課税) | 1/2課税が使える場合、最高でも約28% | 売却を機に退任するオーナー | 過大な金額は会社の損金にならない。役員等勤続年数5年以下は1/2課税なし |
E. 相続株式の金庫株(措置法9条の7) | みなし配当課税なし → 全額が譲渡所得 | 20.315%(取得費加算の特例と併用可) | 相続後おおむね3年10か月以内の相続人 | 納付すべき相続税額があること・届出書 |
出典:国税庁 No.1463・No.1330・No.1477(令和8年4月1日現在法令等/確認日:2026年10月9日)。役員退職金の約28%は、最高税率55.945%に1/2をかけた編集部の概算です。
役員退職金は、M&Aで実際によく使われる方法です。株式の売却代金の一部を退職金に置き換える考え方で、損金算入や適正額の判断が必要になります。詳しくは「M&A 役員退職慰労金の活用・節税ガイド」をご覧ください。
計算例:1億円を「売却代金」と「みなし配当」で受け取った場合
前提(説明用の仮の数字です)
- 会社の資本金等の額のうち、売る株式に対応する部分:1,000万円
- オーナーの株式の取得費:1,000万円
- 受け取る金額:1億円
- 2026年中の受け取り(復興特別所得税2.1%)。所得控除・社会保険料・住民税の均等割などは考えない
項目 | ① 第三者へ株式を売る | ② 会社に買い取らせる(金庫株) |
|---|---|---|
所得の内訳 | 譲渡所得 9,000万円 | みなし配当 9,000万円+譲渡所得 0円 |
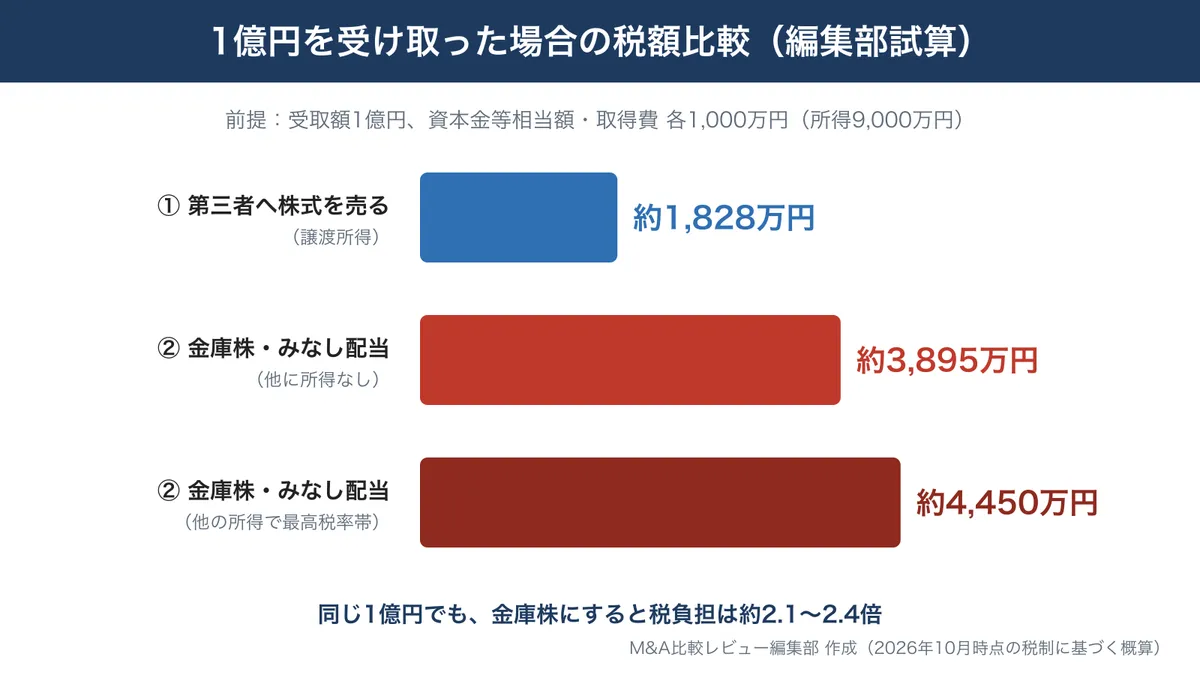
税額(他に所得がない場合) | 約1,828万円 | 約3,895万円 |
税額(他の所得ですでに最高税率帯の場合) | 約1,828万円 | 約4,450万円 |
支払時の源泉徴収 | なし(確定申告で納付) | 9,000万円×20.42%=約1,838万円 |
計算の内訳(編集部の試算)
- ① 9,000万円×20.315%=約1,828万円
- ② 他に所得がない場合:所得税(9,000万円×45%−479.6万円)=3,570.4万円 → 配当控除500万円(1,000万円×10%+8,000万円×5%)を引いて3,070.4万円 → 復興特別所得税を加えて約3,135万円。住民税900万円から配当控除140万円(1,000万円×2.8%+8,000万円×1.4%)を引いて760万円。合計 約3,895万円
- ② すでに最高税率帯の場合:9,000万円×約49.44%=約4,450万円
所得税の税率は国税庁「No.2260 所得税の税率」の速算表(課税所得4,000万円以上は45%・控除額479.6万円。令和8年4月1日現在法令等/確認日:2026年10月9日)で計算しています。住民税の配当控除率(課税総所得金額等1,000万円以下の部分2.8%・超える部分1.4%)は地方税法に定める率で、お住まいの自治体の個人住民税の案内でも確認できます。
約49.44%は次のように計算しています。所得税(45%−配当控除5%)×1.021=40.84%、住民税(10%−配当控除1.4%)=8.6%、合計49.44%。
この例では、同じ1億円でも金庫株にすると税負担が約2.1〜2.4倍になります。 実際の税額は他の所得や資本金等の額によって変わるため、具体的な数字は必ず税理士に試算を依頼してください。
配当のほうが有利になる場合はあるか
課税所得が数百万円程度に収まる場合は、配当控除があるため、配当所得の税率が20.315%を下回ることもあります(例:所得税率20%の帯なら、所得税(20%−10%)×1.021+住民税(10%−2.8%)=約17.4%)。ただし、総合課税の課税所得がおおむね695万円を超え、所得税率23%の帯に入ると税率は約20.5%となり、20.315%を上回ります。M&A前の金庫株・配当の金額はこの水準を大きく超えるのが通常なので、有利になるのは金額がかなり小さい場合に限られると考えておきましょう。
手取りを全体で試算したい場合は「M&A売却の手取り額シミュレーション」もあわせてご覧ください。
M&A前に金庫株・配当を検討すべき3つのケース
個人オーナーにとって税金面では不利になりやすい金庫株・配当ですが、次の3つのケースでは使う意味があります。
ケース1:少数株主・分散した株式を整理したい
M&A前に金庫株を使う一番の目的は、税金対策ではなく株主の整理です。買い手の多くは株式の100%取得を希望するため、親族・元役員・取引先などに株式が分散していると、全員から株式を集めなければなりません。
会社が少数株主から株式を買い取れば、オーナーの持株比率を100%に近づけてから売却できます。ただし次の点に注意が必要です。
- 売る少数株主側にみなし配当課税がかかる:少数株主の手取りが減るため、買取価格の交渉が難しくなることがある
- 他の株主の売主追加請求権:特定の株主から買い取る場合、他の株主にも「自分も売りたい」と請求する機会を与える必要がある(後述)
- オーナーが買い取る方法との比較:オーナー個人が買い取れば少数株主は譲渡所得課税(20.315%)で済む一方、オーナーの資金負担と贈与税・時価の問題が出る
少数株主の整理方法(任意の買取り・株式併合・特別支配株主の株式等売渡請求など)は「M&A前の少数株主整理・株式集約 完全ガイド」で比較しています。
ケース2:相続で取得した株式を会社に売る
相続や遺贈で非上場株式を取得した相続人が、一定期間内にその株式を発行会社に売った場合は、みなし配当課税を受けず、全額が譲渡所得(20.315%)として課税されます(租税特別措置法9条の7)。さらに、相続税の一部を取得費に加算できる「取得費加算の特例」(措置法39条)とも併用できます。
要件 | 内容 |
|---|---|
対象者 | 相続・遺贈で非上場株式を取得し、納付すべき相続税額がある個人 |
対象株式 | 相続税の課税価格の計算に算入された非上場株式 |
期限 | 相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(相続開始からおおむね3年10か月以内) |
手続 | 売るときまでに「相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例に関する届出書」を発行会社に提出。発行会社は取得した年の翌年1月31日までに税務署長へ提出 |
出典:国税庁「No.1477 発行会社に株式を譲渡したとき(みなし配当)」、国税庁 質疑応答事例「相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例」(確認日:2026年10月9日)
先代から株式を相続し、相続税の納税資金が必要な後継者が、M&Aの前後で一部の株式を会社に買い取ってもらうといった場面で検討されます。期限を過ぎると通常のみなし配当課税に戻るため、相続開始日から逆算して早めに税理士へ相談してください。相続税の納税猶予(事業承継税制)を使っている場合は扱いが変わるため、「事業承継税制とは」もあわせて確認しましょう。
ケース3:売り手が法人(資産管理会社・持株会社)
株式を持っているのがオーナー個人ではなく資産管理会社などの法人であれば、受け取った配当(みなし配当を含む)の一部または全部を益金に算入しない「受取配当等の益金不算入」が使えます。次の章で詳しく説明します。
法人株主(資産管理会社)が売却前に配当を受けるときの注意点
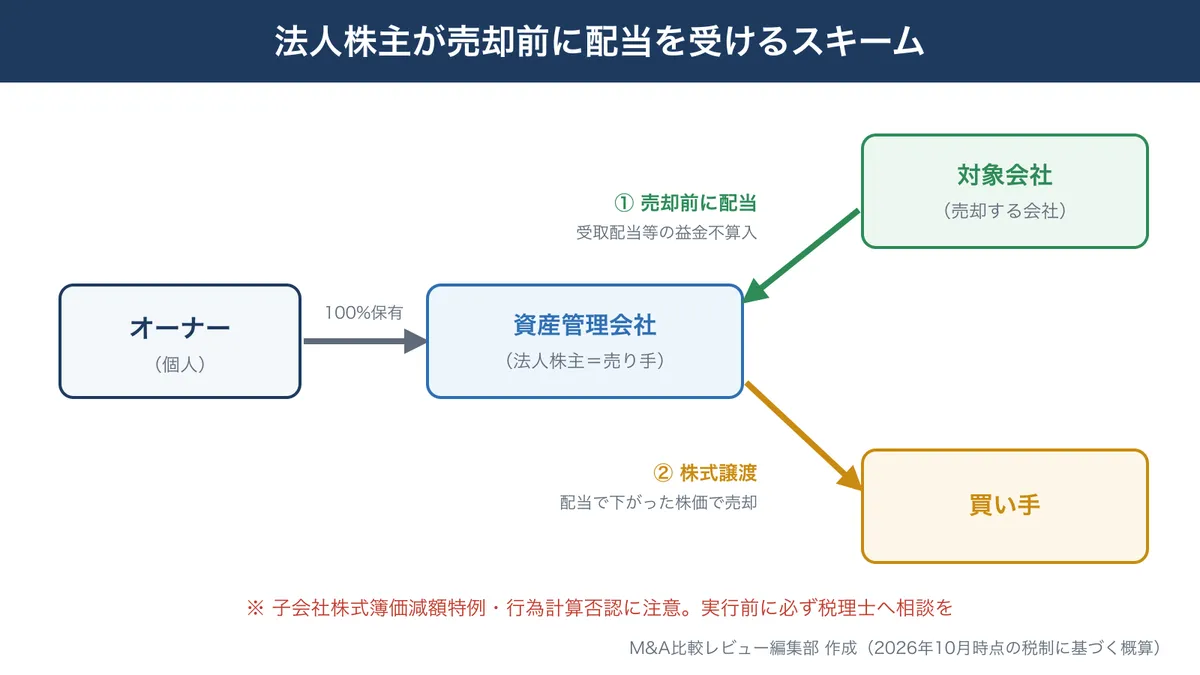
法人株主の場合、売却前の配当は税金面で有利になる可能性があります。ただし、そのような「配当で株価を下げてから売る」方法を防ぐルールが設けられており、個別の検討が欠かせません。
受取配当等の益金不算入の割合
保有割合による区分 | 益金不算入割合 |
|---|---|
完全子法人株式等(100%。配当計算期間を通じて完全支配関係) | 100% |
関連法人株式等(1/3超) | 100%(負債利子相当額を控除) |
その他の株式等(5%超〜1/3以下) | 50% |
非支配目的株式等(5%以下) | 20% |
出典:国税庁「平成27年度 法人税基本通達等の一部改正について(趣旨説明)」ほか(確認日:2026年10月9日)。保有割合は、令和4年度改正以後は完全支配関係のあるグループ全体で判定します。負債利子の控除方法は最新の条文で確認してください。
例えば資産管理会社が対象会社の株式を100%持っている場合、売却前の配当は全額が益金不算入となり、法人税がかかりません。配当で現金を受け取った分、株式の売却価格(=譲渡益)は下がるため、法人税等のかかる譲渡益を減らせる、という考え方です(法人税等の実効税率は会社の規模や所得金額、所在地で異なるため、具体的な税率は税理士に確認してください)。
子会社株式簿価減額特例
令和2年度の税制改正で、こうした方法を防ぐ子会社株式簿価減額特例が設けられました。
- 特定支配関係(50%超)のある子会社から、子会社株式の帳簿価額の10%を超える配当を受けた場合、益金不算入となった金額だけ子会社株式の帳簿価額を減らす
- 帳簿価額が下がるため、売却時の譲渡益が増える(または譲渡損が減る)
- 同じ事業年度に受けた配当は合算して判定する。配当の合計が2,000万円以下の場合など、いくつかの適用除外がある
出典:国税庁「令和2年6月 法人税基本通達等の一部改正について(趣旨説明)」、国税庁 質疑応答事例「子会社株式簿価減額特例」(確認日:2026年10月9日)
2,000万円基準以外の適用除外(設立時から保有している場合など)にも細かい要件があるため、該当するかどうかは条文に基づいて税理士に判断してもらってください。
そのほかの注意点
- 自己株式としての取得を予定して取得した株式:取得時点で会社による買取りが予定されていた株式のみなし配当は、原則として益金不算入の対象外です(法人税法23条3項。完全支配関係内の取引は例外あり)
- 行為計算否認:売却の直前に持株会社を作り、配当で株価を下げてから売るような一連の取引は、同族会社の行為計算否認(法人税法132条)や組織再編成に係る行為計算否認(同132条の2)が問題になる可能性があります
- 最終的に個人へ資金を戻すときの課税:資産管理会社に残ったお金をオーナー個人が受け取る段階で、配当所得や退職所得として改めて課税されます
持株会社を作るための株式交換・現物出資そのものにも課税関係が生じます。持株会社体制での売却は「持株会社(ホールディングス)体制の会社売却ガイド」で詳しく解説しています。
会社法の手続と買取価格の注意点
金庫株は株主総会の特別決議が必要で、買い取れる金額にも上限があります。M&Aのスケジュールに組み込む場合は、次のチェックリストで漏れを防いでください。
手続チェックリスト
項目 | 内容 | 根拠条文 |
|---|---|---|
株主総会の決議 | 特定の株主から取得する場合は特別決議(議決権の過半数が出席し、その2/3以上の賛成)。取得する株式数・対価の総額・取得できる期間(1年以内)を定める。売主となる株主は原則として議決権を行使できない | 会社法156条1項・160条1項・4項・309条2項2号 |
売主追加請求権 | 他の株主に「自分も売主に加えるよう請求できる」ことを通知する | 会社法160条2項・3項 |
売主追加請求権の例外 | 定款で排除できる(設立後に定款を変更して排除するには株主全員の同意が必要)。相続人など一般承継人からの取得は、公開会社でなければ原則として対象外 | 会社法164条・162条 |
財源規制 | 買取価格の総額は、効力発生日の分配可能額以内 | 会社法461条1項 |
違反した場合の責任 | 業務を行った取締役等が会社に支払額を賠償する責任。期末に欠損が生じた場合の欠損填補責任 | 会社法462条・465条 |
税務上の手続 | みなし配当部分の源泉徴収(20.42%)と納付、支払調書の提出、株主への支払通知 | 所得税法 |
出典:会社法各条文(e-Gov法令検索で確認できます/確認日:2026年10月9日)
株主総会の招集・決議の進め方は「会社売却時の株主総会・特別決議 手続きガイド」で解説しています。手続の細部は会社の定款や株主構成で変わるため、司法書士・弁護士への確認をおすすめします。
買取価格(時価)の注意点
金庫株の買取価格は、高すぎても安すぎても税務上の問題が生じます。
- 安すぎる場合:個人が法人に時価の2分の1未満で株式を売ると、時価で売ったものとみなして課税されます(所得税法59条1項2号・同法施行令169条)。非上場株式の時価は所得税基本通達59-6(財産評価基本通達の評価方法を条件付きで準用)に沿って考えます
- 高すぎる場合:残った株主への利益の移転(贈与税など)や、会社側での寄附金・役員給与の問題が生じる可能性があります
非上場株式の時価については、2020年3月24日の最高裁判決を受けて国税庁が2020年8月に所得税基本通達59-6を改正しています(参考:PwC 資産税ニュース/確認日:2026年10月9日)。M&A直前は買い手との交渉で「第三者間の価格」が見えている時期でもあるため、価格の根拠を税理士と書面で残しておくことが大切です。
買い手・仲介会社には早めに伝える
売却前の金庫株や配当は会社の現金と純資産を減らすため、買い手が評価する株式価値や、株式譲渡契約の価格調整に直接影響します。基本合意後に勝手に実行すると、契約違反や価格交渉のやり直しにつながりかねません。実行するかどうかは、仲介会社・買い手と早めに共有してください。価格調整の仕組みは「M&A価格調整(純有利子負債・運転資本調整)の仕組み」で解説しています。
2027年分からのミニマムタックス強化と売却タイミング
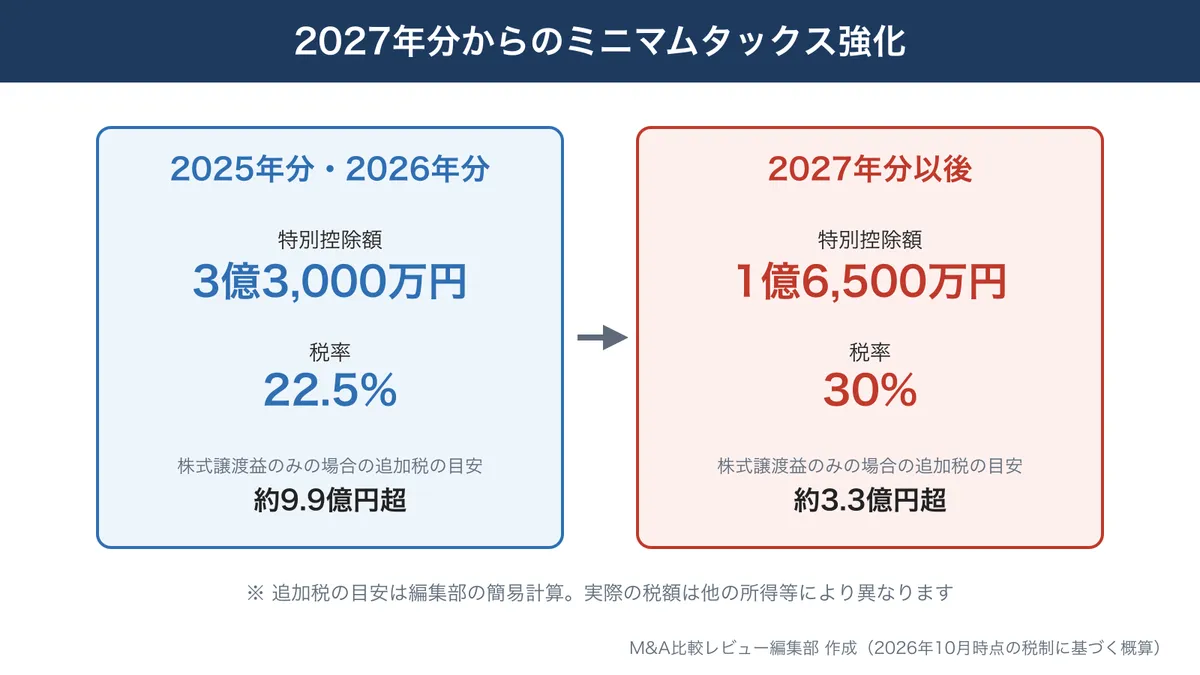
譲渡益が大きいオーナーは、2027年(令和9年)分の所得から強化されるミニマムタックスも確認しておく必要があります。
項目 | 2025年分・2026年分 | 2027年分以後 |
|---|---|---|
特別控除額 | 3億3,000万円 | 1億6,500万円 |
税率 | 22.5% | 30% |
追加税額の計算 | (基準所得金額−3.3億円)×22.5%−基準所得税額 | (基準所得金額−1.65億円)×30%−基準所得税額 |
株式譲渡益だけの場合に追加税が出る目安(編集部の簡易計算) | 約9.9億円超 | 約3.3億円超 |
出典:財務省「令和8年度税制改正の大綱の概要」、国税庁「No.1530 極めて高い水準の所得に対する負担の適正化措置」(確認日:2026年10月9日)。目安は所得税15%と追加税の計算式が等しくなる所得額を求めた簡易計算で、復興特別所得税・他の所得・各種控除は考慮していません。
基準所得金額には非上場株式の譲渡所得も含まれます。総合課税される配当所得も基準所得金額に含まれるうえ、もともとの税率が高いため、金庫株や配当に切り替えてもミニマムタックスの回避にはなりません。 譲渡益が数億円規模になる場合は、2026年中にクロージングするか2027年以降になるかで税額が変わりうるため、売却時期を含めて税理士と試算してください。詳しくは「M&A売却の決算期・タイミングと税務メリットガイド」をご覧ください。
判断チャート:あなたのケースで金庫株・配当を検討すべきか
次の順に確認すると、検討の要否を整理できます。
確認すること | 「はい」の場合 | 「いいえ」の場合 |
|---|---|---|
1. 株主に少数株主・親族株主がいて、買い手が100%取得を求めている | 少数株主からの金庫株を検討する価値あり(ケース1) | 2へ |
2. 売る株式の中に、相続で取得してからおおむね3年10か月以内の株式がある | 相続株式の特例を使った金庫株を検討する価値あり(ケース2) | 3へ |
3. 株式を持っているのは資産管理会社などの法人である | 売却前の配当を税理士と検討する価値あり(ケース3。簿価減額特例に注意) | 4へ |
4. 売却を機に役員を退任する | 金庫株・配当より役員退職金を先に検討 | 5へ |
5. 上記のどれにも当てはまらない | 原則どおり株式譲渡で売却代金として受け取るのが一般的には有利 | ― |
金庫株・配当スキームの検討をおすすめするケース/おすすめしないケース
こんな方は検討をおすすめします
- 親族・元役員・取引先などに株式が分散しており、M&A前に株式を集約する必要があるオーナー
- 先代から非上場株式を相続し、相続税の申告期限から3年以内に売却や換金を考えている後継者
- 資産管理会社や持株会社を通じて対象会社の株式を保有しているオーナー
- 売却前に遊休資産や余剰資金を整理する必要があり、その方法として配当も選択肢に入れている方
こんな方には基本的におすすめしません
- 個人で株式の100%を持ち、「手取りを増やしたい」という理由だけで売却前の配当・金庫株を考えている方
- 役員報酬などですでに課税所得が高く、配当所得が最高税率帯にかかる方
- 買い手との基本合意後で、純資産や現金の水準を前提に価格がすでに決まっている方
- 分配可能額が少なく、会社法上の財源規制を満たせない会社
会社の遊休不動産や余剰資産を売却前にどう切り離すかは「M&A前の遊休不動産・社用資産の切り離しガイド」で整理しています。
進め方と相談先:試算は基本合意の前に
金庫株や配当を使うかどうかは、買い手候補と条件を詰める前(遅くとも基本合意の前)に決めておくのが理想です。実行には株主総会決議や源泉徴収の手続が必要で、売却価格にも影響するためです。
- 現状の確認:株主名簿、定款(売主追加請求権の排除・株式の譲渡制限)、資本金等の額、分配可能額、相続で取得した株式の有無を確認する
- 税理士に試算を依頼:「株式譲渡のみ」「金庫株+株式譲渡」「役員退職金+株式譲渡」など複数の案で、税額と手取りを比べてもらう
- 仲介会社・アドバイザーと共有:買い手の評価方法や価格調整にどう影響するかを確認する
- 会社法の手続:株主総会の招集・特別決議、売主追加請求の通知を司法書士・弁護士と進める
- 実行後の税務手続:源泉徴収税の納付、支払調書の提出、翌年の確定申告
M&Aに強い税理士や仲介会社の探し方は「M&Aの相談先一覧(税理士・銀行・仲介会社)」、仲介会社の比較は「M&A仲介会社の選び方」を参考にしてください。
よくある質問
Q. 金庫株にした株式は、M&Aのときにどうなりますか?
会社が持っている自己株式には議決権がなく、買い手が買うのは会社以外の株主が持つ株式です。買い手が残りの株式をすべて取得すれば、実質的に100%の支配権を得られます。自己株式はそのまま会社に残すか、取締役会決議などで消却するのが一般的で、どちらにするかは買い手と相談して決めます。
Q. 買い手から「クロージング前に会社の現金を配当で出してほしい」と言われました。応じるべきですか?
買い手が余剰資金の分まで対価を払いたくない場合や、買収資金の都合でこうした提案をすることがあります。個人株主が配当で受け取ると総合課税になるため、同じ金額を売却代金として受け取る場合より税負担が増えるのが一般的です。応じる前に、配当で減った純資産の分だけ価格が下がるのか、税負担の差を価格に反映できないかを確認し、税理士に試算を依頼しましょう。
Q. みなし配当は、いつの年の所得として申告しますか?
一般的には、会社が株式を取得した日(自己株式取得の効力が生じた日)が属する年の配当所得として、翌年の確定申告で申告します。会社が源泉徴収した20.42%は、確定申告で税額から差し引いて精算します。年末に近い時期の取引は、どちらの年の所得になるかを税理士に確認しておくと安心です。
Q. 金庫株の代金を分割払いにすれば、税金を分散できますか?
自己株式の取得は、株主総会で定めた内容にもとづき取得の効力が生じた時点で、みなし配当の額が決まるのが一般的です。代金の支払いを分割にしても、所得を複数年に分散できるとは限りません。分割払いでは、会社側の分配可能額の判定時点や未払金の扱いも問題になるため、税理士・弁護士に確認してください。
Q. 大口株主かどうかで、配当の課税は変わりますか?
上場株式の場合、発行済株式の3%以上を持つ個人(大口株主)は配当を申告分離課税にできず、総合課税になります。非上場株式の場合は保有割合にかかわらず総合課税なので、M&A前の金庫株・配当の課税方式は変わりません。なお、大口株主の基準を「5%」と説明している情報もありますが、国税庁 No.1330 では3%以上とされています。
まとめ
- 個人オーナーが売却前に金庫株・配当で現金を受け取ると、資本金等の額を超える部分は「みなし配当」として総合課税され、最高で約49.44%になる。株式譲渡の20.315%より重くなりやすい
- 1億円の例では、金庫株にすると税負担が株式譲渡の約2.1〜2.4倍になった(編集部の試算)
- 金庫株・配当を使う意味があるのは、①少数株主の整理、②相続株式の特例(相続開始からおおむね3年10か月以内)、③法人株主の益金不算入の3つのケース
- 法人株主の売却前配当は、子会社株式簿価減額特例や行為計算否認に注意する
- 金庫株には特別決議・売主追加請求権・分配可能額の制限があり、買取価格は時価を意識して決める
- 2027年分からミニマムタックスが強化される(1.65億円・30%)。金庫株や配当への切り替えでは回避できない
金庫株・配当を使うかどうかは、売却価格や買い手との交渉にも関わります。基本合意の前に税理士へ複数案の試算を依頼し、仲介会社とも方針を共有したうえで進めてください。
