会社を継ぐ意思のある後継者(親族・役員など)がいて、この先5年以上は株式を売らない前提なら、2027年12月31日までに事業承継税制(特例措置)を使う価値は大きいです。 反対に、後継者がいない、引退資金として現金を手にしたい、数年以内に会社を売るかもしれない場合は、期限に合わせて慌てて贈与するより、M&A売却を軸に考えるほうが合理的です。
特例措置は、経済産業省が「事業承継時の贈与税・相続税負担を実質ゼロにする時限措置」と説明している制度です。ただし使ったあとに株式を売ると、猶予されていた税金を納めることになります。「期限が近いから、ひとまず贈与しておく」という進め方がいちばん危ない選択です。
この記事でわかること
- 特例措置の2つの期限(計画の提出:2027年9月30日/贈与・相続:2027年12月31日)と、2026年9月時点での残り期間
- 2028年以降の制度について、決まっていること・議論中のこと(2026年8月の経済産業省の要望まで反映)
- 事業承継税制・期限後の一般措置・M&A売却・役員や従業員への有償譲渡の比較
- 事業承継税制を使ったあとにM&Aで売ったときの税金
- M&A売却にも関係する「2027年分から強化される高額所得者への追加課税」
- 税制を選ぶべき会社、M&A売却を検討すべき会社の判断基準と、期限までのスケジュール
この記事は、自社株を「後継者に引き継ぐか」「第三者に売るか」で迷っている中小企業のオーナー経営者向けです。 手続きの細かい書き方より、「どちらを選ぶか」を決める材料の整理に重点を置いています。
ご注意: 本記事は、国税庁タックスアンサー、経済産業省・中小企業庁・財務省の公表資料(確認日:2026年9月15日)をもとに書いています。事業承継税制の適用や株式を売ったときの税額は、会社や家族の状況によって大きく変わります。実際の判断は、税理士・認定経営革新等支援機関などの専門家にご相談ください。
この記事の結論
- 判断の決め手は「継ぐ意思のある後継者がいるか」「現金化が必要か」「5年以内に売る可能性があるか」の3点です。 株価の高さや期限の近さだけで決めるものではありません
- 特例措置の期限は、現時点では延長されていません。 計画の提出期限は延びましたが、贈与・相続の期限は2027年12月31日のままです。2028年以降の扱いは「令和9年度税制改正で結論を得る」とされ、まだ決まっていません
- 迷っている場合は、2027年9月末までに計画だけ出しておき、贈与するかは12月末までに決める方法があります。 その間にM&Aの可能性を確かめることもできます
事業承継の選択肢全体を先に確認したい方は、事業承継とは?M&Aとの違いもあわせてご覧ください。
事業承継税制かM&A売却かは「3つの質問」で決まる
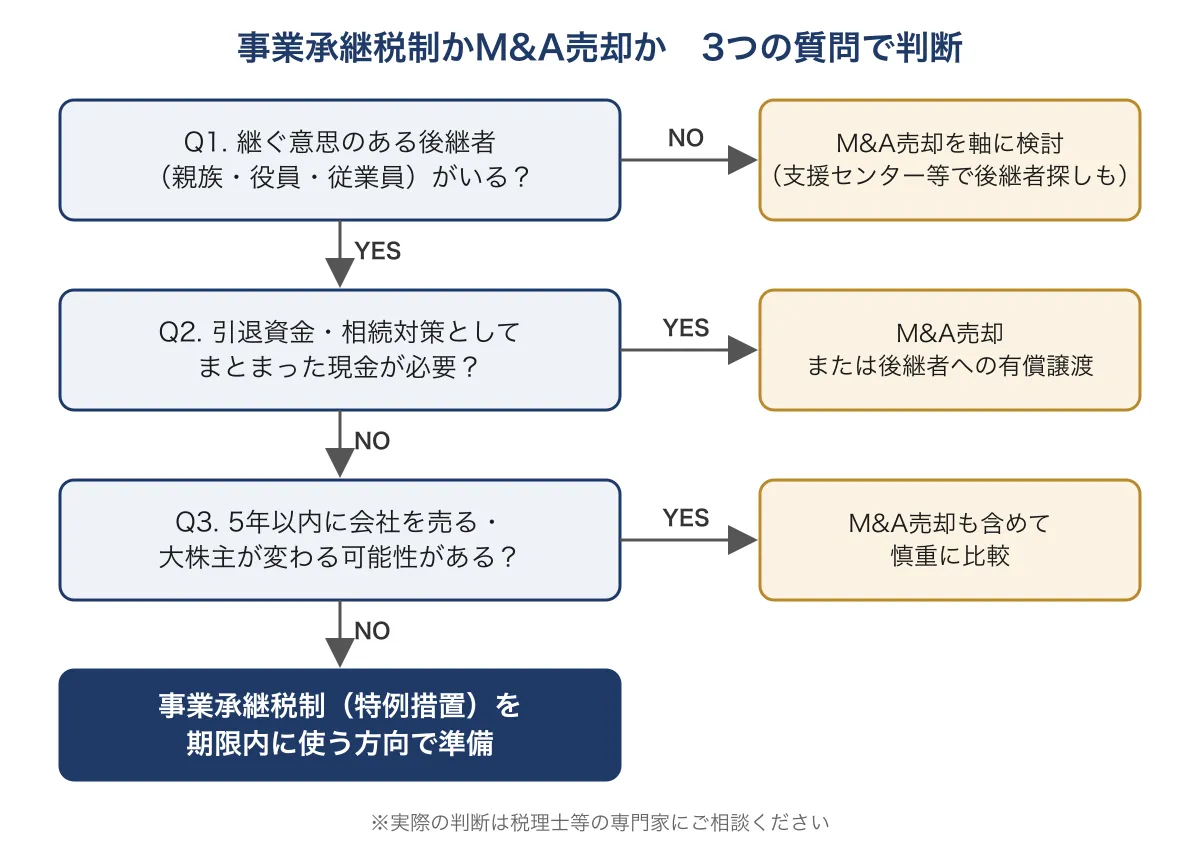
事業承継税制とM&A売却は、実務上ほぼ「どちらか一方」を選ぶ関係です。 税制は「後継者が株を持ち続けて経営を続ける」ことを前提に税を猶予する仕組みなので、「会社を売ってオーナーが現金を受け取る」M&Aとは向きが逆だからです。
次の3つの質問に順に答えると、どちらを軸に考えるべきかが見えてきます。
質問 | YESの場合 | NOの場合 |
|---|---|---|
Q1. 会社を継ぐ意思を示している後継者(親族・役員・従業員)がいるか | Q2へ | M&A売却(または事業承継・引継ぎ支援センター等で後継者探し)を軸に検討 |
Q2. オーナー自身が、引退資金・相続対策としてまとまった現金を必要としているか | M&A売却、または後継者への有償譲渡を検討 | Q3へ |
Q3. 今後5年以内に、会社を売る・大株主が変わる可能性があるか | 税制を使っても猶予税額を納めることになりやすいため、M&A売却を含めて慎重に比較 | 事業承継税制(特例措置)を期限内に使う方向で専門家と準備 |
この表の前提になっている事実は次の3つです。
- 税制を使ってもオーナーの手元に現金は入りません。 株式は後継者に無償で贈与(または相続)されるため、オーナーの引退資金にはなりません
- 税制を使ったあとに株を売ると、猶予税額を納めることになります。 詳しくは後の「事業承継税制を使ったあとにM&Aで売ると税金はどうなる?」で説明します
- 一度贈与すると、会社を売るかどうかを決めるのは株主である後継者です。 先代経営者が「やはり売りたい」と思っても、売却代金を受け取るのは後継者になります
親族に継がせるか第三者に売るかという、より大きな比較は親族内承継とM&Aの比較で詳しく扱っています。
特例措置の期限はいつまで?計画は2027年9月末、贈与・相続は2027年12月末
法人版事業承継税制(特例措置)を使うには、特例承継計画を2027年9月30日までに都道府県へ提出し、2027年12月31日までに自社株の贈与または相続をする必要があります。 令和8年度税制改正で延びたのは計画の提出期限だけで、贈与・相続の期限は延びていません。
項目 | 法人版(特例措置) | 個人版(個人事業主の事業用資産) | 2026年9月15日時点の残り期間 |
|---|---|---|---|
承継計画の提出期限 | 2027年9月30日(2026年3月31日から1年6か月延長) | 2028年9月30日(2年6か月延長) | 法人版で約12か月半 |
贈与・相続等の期限 | 2027年12月31日(延長なし) | 2028年12月31日 | 法人版で約15か月半 |
(出典:国税庁タックスアンサー No.4439(令和8年4月1日現在法令等)、経済産業省「令和8年度 経済産業関係税制改正について」 p.27〜28、確認日:2026年9月15日)
期限について誤解されやすい点が3つあります。
- 「計画の提出期限が延びた=特例措置が延びた」ではありません。 2027年10月以降に計画を出しても、特例措置は使えません
- 2027年12月31日は「贈与を実行する日」の期限です。 贈与税の申告(翌年3月15日まで)や、都道府県への認定申請(翌年1月15日まで)は2028年にずれ込みますが、贈与自体は2027年中に済ませる必要があります
- 相続は時期を選べません。 2027年12月31日までに相続が起きなければ、相続での特例措置は使えません。確実に使いたいなら、事前に贈与するかを検討することになります
個人事業主の方は期限が1年遅い個人版の対象です。手続きは個人版事業承継税制の個人事業承継計画ガイドをご覧ください。制度の要件を一から確認したい方は事業承継税制とは?特例措置の期限・要件で解説しています。
2028年以降はどうなる?現時点で決まっていること・議論中のこと
2026年9月15日時点では、2028年以降に特例措置が「なくなる」とも「延長される」とも決まっていません。 政府は令和9年度税制改正(例年12月ごろに大綱が公表されます)で結論を出すとしています。
決まっていること:「令和9年度税制改正で結論を得る」
令和8年度の与党税制改正大綱(2025年12月)には、次のように書かれています。
「これらの措置は、中小企業等の経営者の円滑な世代交代を通じた生産性向上という待ったなしの課題を解決するための時限措置であることから、中小企業経営者及び個人事業者の方々には、適用期限の到来を見据え、早期に事業承継に取り組むことが期待される。また、適用期限到来後のあり方については、(中略)多角的な検討を行い、令和9年度税制改正において結論を得る。」
(出典:中小企業庁「今後の検討の方向性について(事務局資料①)」 2026年2月27日 p.7に掲載された大綱の抄録、確認日:2026年9月15日)
国は「期限を前提に早めに取り組んでほしい」という立場です。延長を当てにして判断を先送りするのはおすすめできません。
議論中のこと:「抜本見直し」の要望
経済産業省は2026年8月に公表した令和9年度税制改正要望で、「事業承継税制の抜本見直し」を掲げました。要望では、事業承継をきっかけに「稼ぐ力」の強化に取り組む中小企業を後押しする措置へ、抜本的に見直し・強化するとしています(出典:経済産業省「令和9年度税制改正に関する経済産業省要望【概要】」 p.4、確認日:2026年9月15日)。
これより前、2026年2月の中小企業庁「中小企業の親族内承継に関する検討会」では、今の特例措置について次の課題が示されています。
- 贈与でも相続でも100%猶予されるため、早めに計画的に承継する動機が働きにくい
- 猶予(先送り)の仕組みなので、成長投資や賃上げに使うべきお金を節税対策に回したり、将来の納税に備えて投資をためらったりするケースがある
- 論点として、猶予対象の株式数、贈与と相続での猶予割合の差、雇用確保要件、成長・ガバナンス、手続きの簡素化などが挙げられている
(出典:中小企業庁 同資料 p.5、確認日:2026年9月15日)
ここからわかるのは、「2028年以降も、今と同じように要件がゆるく、実質ゼロになる仕組みが続く保証はない」ということです。 仮に後継の制度ができても、成長投資やガバナンスに関する要件が加わる、贈与と相続で扱いが変わる、といった形になる可能性が議論されています。いずれも要望・検討の段階で、決定ではありません。
期限を過ぎても「一般措置」は残る
特例措置とは別に、期限のない「一般措置」は2028年以降も使えます。ただし、次のように条件は特例措置より厳しくなります。
項目 | 一般措置(恒久措置) | 特例措置(2027年12月31日まで) |
|---|---|---|
猶予の対象になる株式数 | 発行済議決権株式の最大3分の2まで | 上限なし |
猶予割合 | 贈与税100%/相続税80% | 贈与税・相続税ともに100% |
後継者の人数 | 1名 | 最大3名 |
雇用確保要件 | 承継後5年間、平均8割の雇用維持が必要 | 未達成でも猶予の継続が可能 |
事前の計画提出 | 不要 | 2027年9月30日までに必要 |
(出典:経済産業省「令和8年度 経済産業関係税制改正について」p.28、同「令和9年度税制改正に関する経済産業省要望【概要】」p.4、確認日:2026年9月15日)
12月ごろに公表される令和9年度税制改正大綱で後継の制度が示された場合は、その内容を踏まえて、税理士と判断を見直すことをおすすめします。
事業承継税制とM&A売却の違いを比較
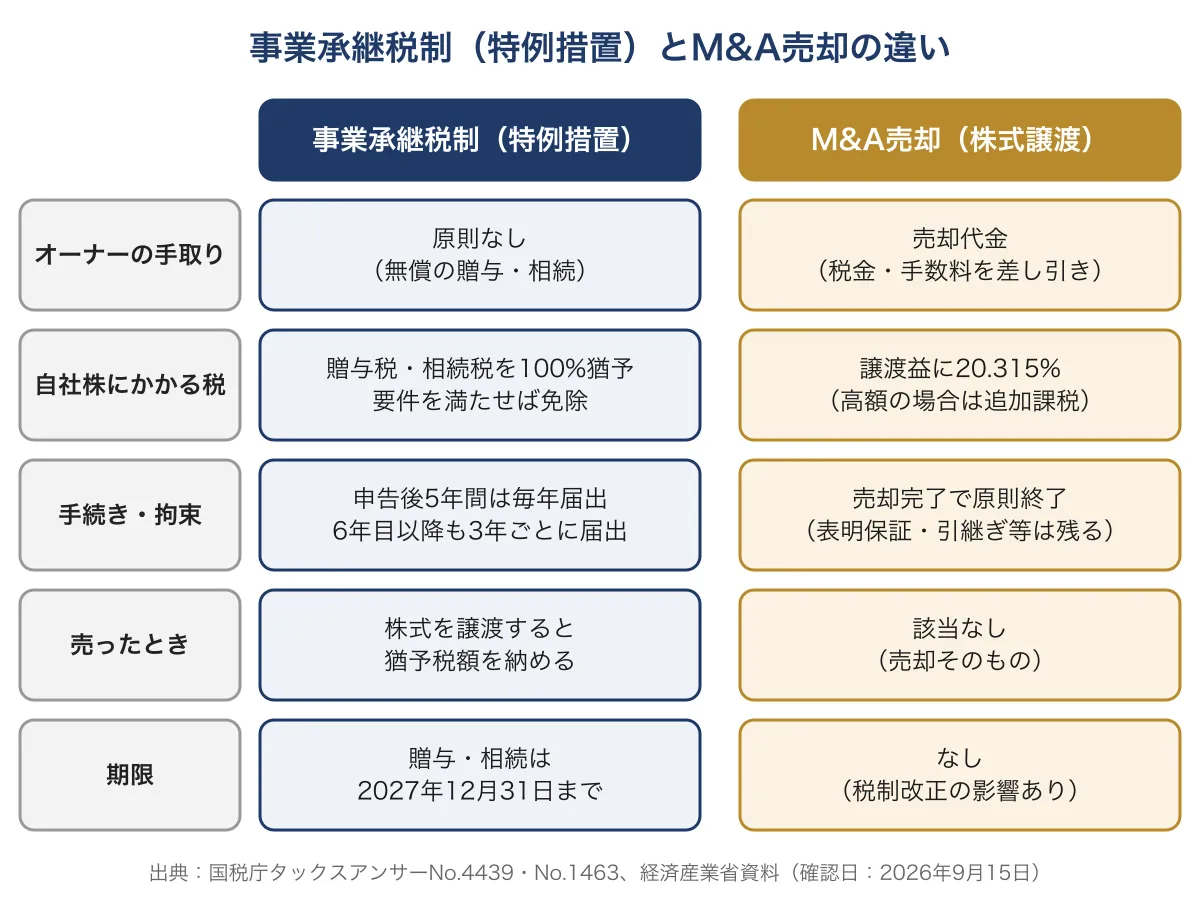
「オーナーの手元に何が残るか」と「売ったあとにどんな縛りが残るか」が、両者の最も大きな違いです。 事業承継税制は税負担を抑えて会社を家族等に残す方法、M&A売却は税金を払ったうえで現金を受け取り、経営から離れる方法です。
期限後の一般措置と、役員・従業員への有償譲渡(MBO等)も含めて比べると次のとおりです。
比較項目 | 事業承継税制(特例措置) | 期限後の一般措置 | M&A売却(第三者への株式譲渡) | 役員・従業員への有償譲渡(MBO等) |
|---|---|---|---|---|
株式の渡し先 | 後継者(親族・役員など) | 後継者(1名) | 第三者の買い手企業 | 社内の役員・従業員 |
オーナーの手取り | 原則なし(無償の贈与・相続) | 原則なし | 売却代金(税金・手数料を引いた額) | 売却代金(ただし後継者の資金力しだいで低くなりやすい) |
自社株にかかる税 | 贈与税・相続税を100%猶予、要件を満たせば免除 | 贈与税100%・相続税80%猶予(株式は3分の2まで) | 譲渡益に20.315%(高額の場合は追加課税あり) | 譲渡益に20.315%(高額の場合は追加課税あり) |
手続きの負担 | 計画作成・認定申請・税務申告のほか、申告後5年間は毎年、6年目以降も3年ごとに届出 | 特例措置と同様の継続届出 | 売却が完了すれば原則終わり(契約上の表明保証等は残る) | 売却が完了すれば原則終わり(買い取り資金の融資手配が課題) |
売ったあとの縛り | 株式を譲渡すると猶予税額を納める | 同左 | 表明保証、競業避止義務、一定期間の引継ぎ(ロックアップ)など | 契約内容しだい(身近な相手でも条件は契約書で明確にしておく) |
期限 | 贈与・相続は2027年12月31日まで | なし | なし(ただし税制改正の影響あり) | なし |
おすすめの会社 | 継ぐ意思のある後継者がいて、株価が高く、長く持ち続ける前提の会社 | 期限に間に合わない、または特例措置の後継制度がわからない段階の会社 | 後継者がいない、現金化したい、成長のために大手の傘下に入りたい会社 | 社内に経営を任せたい人材がいて、買い取り資金の手当てができる会社 |
(出典:国税庁タックスアンサー No.4439・No.4148・No.1463、経済産業省「令和8年度 経済産業関係税制改正について」p.27〜28、確認日:2026年9月15日)
M&A売却で実際にいくら手元に残るかは、税金に加えて仲介会社の手数料で変わります。計算方法はM&A売却の手取り額シミュレーション、手数料の比較はM&A仲介会社の成功報酬比較をご覧ください。
見落としやすい「相続のときの差」
M&Aで売却すると、自社株が現金に変わります。現金は事業承継税制の対象外なので、オーナーが亡くなったときは売却代金の残りに通常どおり相続税がかかります。 一方で、現金は分けやすく納税資金にもなるため、相続人同士で財産を分ける話し合いがしやすいという面もあります。売却と相続の関係は会社売却と相続対策で解説しています。
事業承継税制を使ったあとにM&Aで売ると税金はどうなる?
事業承継税制を使ったあとに後継者が株式をM&Aで売ると、原則として猶予されていた贈与税・相続税を納めることになります(売却の時期によっては利子税もかかります)。 税制は「使ったら終わり」ではなく、株を持ち続けて経営を続けることが免除の前提だからです。
国税庁のタックスアンサーと専門家の解説をもとに整理すると、概要は次のとおりです。
売却の時期 | 納める税金の扱い(概要) |
|---|---|
申告期限から5年以内(経営承継期間内)に売却 | 原則として猶予税額の全額を、利子税とあわせて納める |
5年経過後に売却 | 売却した株式に対応する猶予税額を納める(全株を売れば全額)。利子税の扱いは期間によって異なるため税理士に確認 |
5年経過後、赤字や売上の減少など事業の継続が難しい一定の事情があって売却 | 売却価格をもとに税額を計算し直し、当初の猶予税額より少なければ差額が免除される特例措置独自の仕組みがある |
(出典:国税庁タックスアンサー No.4439・No.4148、確認日:2026年9月15日。売却時期ごとの扱いの細かい要件や利子税の率は個別に異なるため、税理士に確認してください)
このしくみから、次の点に注意が必要です。
- 「税制を使って後継者に渡し、数年後に売ればよい」は、税金の面ではほとんど得になりません。 猶予税額の納付に加え、売却益には後継者側で譲渡所得税もかかります。贈与で受け取った株式の取得費は、原則として先代経営者の取得費を引き継ぐため、譲渡益が大きくなりやすい点にも注意が必要です
- 期限前の駆け込み贈与は、後継者に「売りにくい株」と「納税の可能性」を背負わせることがあります。 後継者本人が本当に継ぐ意思を持っているか、贈与前に確認しておくことが大切です
- 「まず贈与し、だめなら売る」より「売るかどうかを決めてから贈与する」ほうが安全です
事業承継税制を使った会社でも、売却そのものが禁止されるわけではありません。ただしその場合は、猶予税額を納めても手元に残る金額が見合うかを、売却前に税理士と試算しておく必要があります。自社株の評価額の考え方は非上場株式の評価方法が参考になります。
M&A売却にも「2027年」の税制変更がある(高額所得者への追加課税)
2027年分以後の所得から、極めて高い所得に対する追加課税(いわゆるミニマムタックス)が強化されます。 株式の売却益もこの計算に含まれるため、売却額が数億円規模になるオーナーは、「どちらを選ぶか」と同時に「いつ売るか」も考える必要があります。
項目 | 2025年分〜2026年分 | 2027年分以後 |
|---|---|---|
計算式 | (基準所得金額 − 3億3,000万円)× 22.5% − 基準所得税額 | (基準所得金額 − 1億6,500万円)× 30% − 基準所得税額 |
特別控除額 | 3億3,000万円 | 1億6,500万円 |
税率 | 22.5% | 30% |
(出典:財務省「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)、確認日:2026年9月15日)
編集部で、所得が株式の売却益だけ、ほかの控除などは考えないという単純な前提で試算すると、追加課税が発生し始める売却益の目安は次のようになります。
所得が計上される年 | 追加課税が発生し始める譲渡所得の目安(編集部概算) |
|---|---|
2026年分 | 約9.9億円超 |
2027年分以後 | 約3.3億円超 |
※所得税15%部分と追加課税の計算式を比べた単純化モデルです。実際には給与・不動産などほかの所得、各種控除、対象になる所得の範囲によって変わります。必ず税理士に確認してください。
この試算から、次のことが言えます。
- 譲渡所得がおおむね3.3億円〜9.9億円の売却は、2026年中に売るか2027年以降に売るかで、追加課税の有無が変わる可能性があります
- ただし、M&Aは一般的に相談から売却完了まで半年〜1年程度かかるとされます(目安はM&A売却にかかる期間・タイムラインを参照)。2026年9月の今から新しく始めて、年内に売却を完了させるのは難しいケースが多いと考えてください
- 期限に追われて条件の悪い買い手と契約すると、税金の差より損失のほうが大きくなりえます。売却時期の考え方はM&A売却と決算期・税金のタイミングで解説しています
売却益にかかる税金全体はM&A売却の税金ガイドをご覧ください。
事業承継税制を選ぶべき会社・M&A売却を検討すべき会社
「後継者に株を持ち続けてもらえるか」で分かれます。 期限が近いことや、節税額の大きさだけで決めないことが大切です。
事業承継税制(特例措置)を期限内に使うのがおすすめの会社
- 継ぐ意思を示している後継者がいて、2027年中に代表者を交代できる
- 利益が蓄積していて自社株の評価額が高く、贈与税・相続税の負担が大きい
- オーナーが引退後の生活資金を、役員退職金や自社株以外の資産で確保できている
- 後継者の代で5年以上、できれば次の世代まで株を持ち続けるつもりである
- 5年目以降も続く届出の手間や、猶予が取り消されるリスクを、家族や後継者が理解している
事業承継税制をおすすめしない(M&A売却を検討すべき)会社
- 後継者がいない、または候補者が継ぐことに前向きでない
- オーナーの引退資金や、ほかの相続人に分ける財産として現金が必要
- 業界再編が進んでいて、数年以内に大手の傘下に入る可能性がある
- 後継者の経営力や、会社の将来の業績に不安がある(猶予が取り消されると、後継者が納税資金を用意できなくなるおそれがある)
- 株価が低く、特例措置を使っても使わなくても税額に大差がない
期限前の駆け込み贈与を避けたいケース
次のような場合は、期限に間に合わせることより、判断を誤らないことを優先してください。
- 後継者本人が「本当に継ぐか」まだ決めきれていない
- 株を持っている親族が複数いて、誰にどれだけ渡すか話がまとまっていない
- 贈与したあとに会社を売る話が出てきそうだ
後継者がいない場合の選択肢は後継者不在の解決策、M&Aと廃業も含めた比較は事業承継とM&Aの比較でまとめています。
迷ったときに考えたい「第3の選択肢」
事業承継税制かM&A売却かを、今すぐ決めなくてもよい方法もあります。 期限までの時間を使って、判断材料を集めながら進めるやり方です。
選択肢 | 内容 | 注意点 |
|---|---|---|
計画だけ先に出しておく | 2027年9月30日までに特例承継計画を提出し、贈与するかは12月31日までに決める | 計画の作成には認定経営革新等支援機関(税理士等)の指導・助言が必要で、専門家への報酬がかかる |
並行してM&Aの可能性を確かめる | 仲介会社や事業承継・引継ぎ支援センターに相談し、どのくらいの価格で売れそうかを知っておく | 情報の扱いに注意。秘密保持契約を結ぶ前に社名が広まらないようにする |
期限後に一般措置を使う | 2028年以降に一般措置、または後継の制度(決まれば)を使う | 株式は3分の2まで、相続税は80%猶予などの制限がある |
役員・従業員に有償で譲る | 社内の人材に、金融機関の融資などを使って株を買い取ってもらう | 後継者側の資金調達が課題になりやすい |
特例承継計画を提出しても、それだけで贈与の義務が生じるわけではないと解説されています(最終的な扱いは中小企業庁の手引きや税理士にご確認ください)。「計画の提出期限(9月末)」と「贈与の期限(12月末)」の間に約3か月あるため、計画を出して選択肢を残しつつ、それまでにM&Aでの売却価格の目安を把握しておくのが、迷っているオーナーにとって現実的な進め方です。
社内承継の具体的な方法は従業員承継とはで解説しています。
期限までの逆算スケジュール(2026年9月時点)
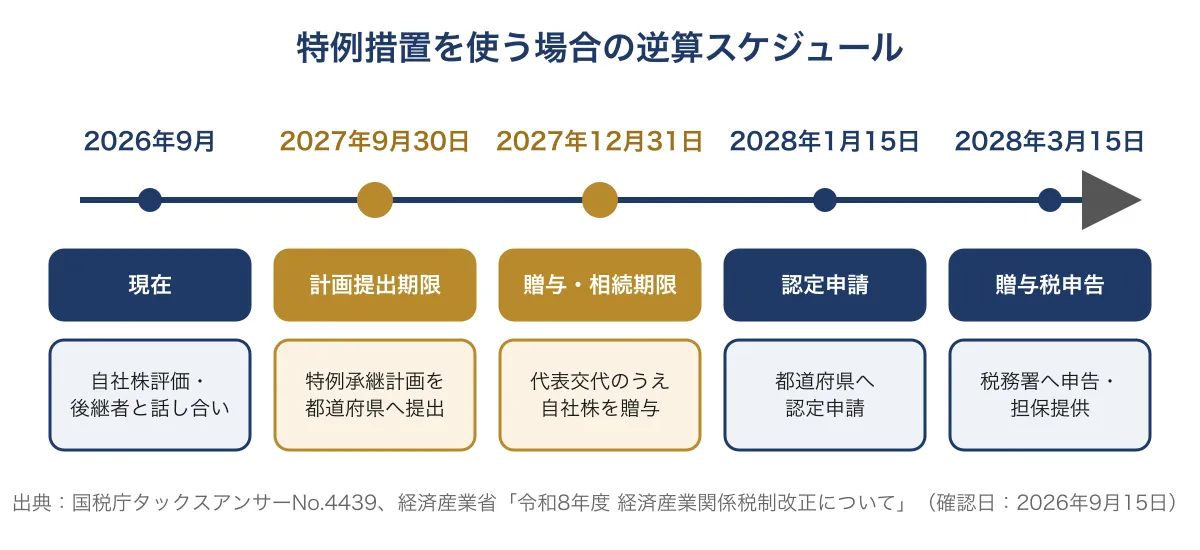
特例措置を使うなら、2027年春までに後継者と贈与する株数を決め、夏までに計画を出せる状態にしておくのが安全です。 M&A売却を選ぶ場合も、仲介会社選びから売却完了までは長くかかるため、どちらにするかは2026年中に方向性を決めるのが理想です。
事業承継税制(特例措置)を使う場合
時期の目安 | やること |
|---|---|
2026年秋〜冬 | 自社株の評価額を試算する。後継者・家族と話し合い、承継の方向性を決める。12月ごろの令和9年度税制改正大綱の内容を確認する |
2027年春まで | 後継者と贈与する株数を確定する。後継者を役員にする(贈与の直前に役員であればよい) |
2027年夏まで | 認定経営革新等支援機関の指導・助言を受けて特例承継計画を作る |
2027年9月30日まで | 都道府県に特例承継計画を提出(確認申請) |
2027年12月31日まで | 先代経営者が代表者を退き、後継者が代表者に就いたうえで自社株を贈与する |
2028年1月15日まで | 都道府県に認定申請 |
2028年3月15日まで | 税務署に贈与税の申告と担保の提供 |
申告後5年間/6年目以降 | 毎年、都道府県と税務署へ報告・届出/3年ごとに税務署へ届出 |
(出典:国税庁タックスアンサー No.4439、経済産業省「令和8年度 経済産業関係税制改正について」p.27の手続き図、確認日:2026年9月15日。各書類の提出時期の詳細は中小企業庁の手引きと税理士でご確認ください)
M&A売却を選ぶ場合
時期の目安 | やること |
|---|---|
2026年秋 | 仲介会社・FA・事業承継・引継ぎ支援センターに相談し、売却価格の目安を知る。決算書や契約書などを整理する |
2026年10月2日〜11月6日(予定) | 専門家費用の補助を受けたい場合は、事業承継・M&A補助金(16次公募)への申請を検討する。対象になる経費や、専門家との契約・発注のタイミングには条件があるため、申請前に公募要領で確認する |
2027年 | 仲介契約 → 買い手探し → 基本合意 → デューデリジェンス → 最終契約 → 売却完了 |
売却の翌年3月15日まで | 株式の譲渡所得を確定申告する |
(補助金の申請期間は16次公募要領で公表された予定日程に基づきます。確認日:2026年9月15日。最新の日程・要件は事務局の公式サイトでご確認ください)
補助金の申請手順は事業承継・M&A補助金 16次公募の申請ガイド、売り時の判断は会社の売り時の判断基準をご覧ください。
迷ったときの相談先
税制の判断は税理士、売却価格の目安は仲介会社や公的な支援センター、というように相談先を分けるのがおすすめです。 ひとつの相談先だけで決めると、その相談先が得意な方法に話が寄りやすいためです。
相談先 | 相談できること | 注意点 |
|---|---|---|
税理士・認定経営革新等支援機関 | 自社株の評価、特例承継計画の作成、贈与税・相続税と譲渡所得税の比較 | 事業承継税制に詳しいかどうかは税理士によって差がある |
事業承継・引継ぎ支援センター(公的機関) | 親族内承継・第三者承継の両方についての相談、後継者探し | 具体的な売却手続きは、登録している民間の仲介会社等と連携して進めることが多い |
M&A仲介会社・FA | 売却価格の目安、買い手の見つかりやすさ、売却の進め方 | 成功報酬型の料金体系が多いため、売却を前提にした提案になりやすい点を意識しておく |
金融機関 | 後継者への融資、役員・従業員による買い取り資金の手当て | 取引関係を踏まえた提案になることがある |
公的な窓口の使い方は事業承継・引継ぎ支援センターとは、仲介会社を選ぶポイントはM&A仲介会社の選び方で解説しています。
よくある質問
Q. 2027年12月に後継者へ贈与した株を、2028年にM&Aで売ったらどうなりますか?
申告期限から5年以内の売却になるため、原則として猶予されていた贈与税の全額と利子税を納めることになります。さらに、売却益には後継者側で譲渡所得税がかかります。売却の話が出ている段階なら、贈与する前に税理士と試算してください。
Q. 後継者が親族ではなく、役員や従業員でも特例措置は使えますか?
使えます。後継者の要件は親族であることではなく、贈与の時点で18歳以上、贈与の直前に役員であること、代表者であること、同族関係者と合わせて議決権の過半数を持ち同族内で筆頭であることなどです(役員要件は令和7年度税制改正で「贈与の日まで3年以上」から「贈与の直前」に緩和)。親族以外への贈与は家族の財産が外に移ることになるため、ほかの相続人の理解を得ておくことが大切です。
(出典:日本税理士会連合会「事業承継税制」、確認日:2026年9月15日。※要件の詳細は税理士にご確認ください)
Q. 延長される可能性はありますか?
2026年9月15日時点では決まっていません。政府は令和9年度税制改正で結論を出すとしていて、経済産業省は「抜本見直し」を要望しています。今と同じ内容で延長されることを前提に計画を立てるのは避けたほうが安全です。
Q. 株価が低い会社でも、事業承継税制を使う意味はありますか?
自社株の評価額が低く、通常の贈与や相続でも税負担が小さいなら、継続届出などの手間を考えると使う必要性は低くなります。一方で、いまは株価が低くても、この先の成長で評価額が上がりそうな会社は検討の余地があります。どちらが得かは株価の試算しだいなので、税理士に評価額を出してもらってから判断してください。
Q. 事業承継税制を使った会社を、将来後継者がM&Aで売ることはできますか?
できます。ただし、売った株式に対応する猶予税額を納める必要があります。5年経過後に経営環境の悪化など一定の事情がある場合は、売却価格をもとに税額を計算し直し、差額が免除される場合があります。この「将来売ることになったら納税がある」点を、贈与する前に後継者にも伝えておきましょう。
まとめ:期限ではなく「株を持ち続けられるか」で選ぶ
- 継ぐ意思のある後継者がいて、5年以上株を持ち続けるなら、2027年12月31日までに事業承継税制(特例措置)を使う価値は大きい
- 後継者がいない、現金化したい、数年内に売る可能性があるなら、M&A売却を軸に検討する
- 計画の提出期限は2027年9月30日、贈与・相続の期限は2027年12月31日。2028年以降の扱いは令和9年度税制改正で決まる予定で、現時点では未定
- 税制を使ったあとに株を売ると、猶予税額(時期によっては利子税も)を納めることになる
- 売却益が数億円規模のM&Aは、2027年分から強化される追加課税も考慮する
- 迷っているなら、計画を提出して選択肢を残し、その間にM&Aでの売却価格の目安を確認する
どちらを選ぶ場合も、税額の試算と手続きは個別の事情によって大きく変わります。最終的な判断は、税理士・認定経営革新等支援機関などの専門家にご相談ください。 M&A売却を選ぶ場合は、M&A仲介会社の選び方で相談先の比べ方を確認してから、複数社に話を聞くことをおすすめします。
