事業承継で遺言と株式信託を活用することで、経営者の意思どおりに後継者へ自社株式を引き継がせることができます。ただし、株式信託を使うと法人版事業承継税制の特例措置(贈与税・相続税の納税猶予)が適用されないという重大な制約があり、どちらが自社に適切かは経営状況によって大きく異なります。
この記事でわかること:
- 遺言と株式信託(事業承継信託)の違いと使い分けの基準
- 事業承継信託の4スキーム(他益信託・遺言代用信託・帰属権利者型・受益者連続型)
- 遺留分対策として使える民法特例(除外合意・固定合意)の手続き
- 信託銀行・民事信託・遺言書それぞれの費用比較
- 事業承継税制(特例措置)との関係——信託を使うと特例が使えない点
こんな経営者向けの記事です:
- 自社株式の相続による分散を防ぎたい
- 後継者を特定しているが、遺言書作成だけで十分か不安がある
- 株式信託(事業承継信託)の仕組みとコストを知りたい
- 遺留分トラブルを防ぐ方法を具体的に知りたい
⚠️ 重要: 本記事は一般的な情報提供を目的としており、個別の税務・法務アドバイスではありません。実際のスキーム設計は、弁護士・税理士・司法書士など専門家へのご相談をおすすめします。
遺言と株式信託、何が違うのか
遺言は経営者が死亡した後に効力を持つ意思表示であり、生前の経営権移転には使えません。一方、信託は契約の成立時点から法的効力が生じ、生前から後継者への財産権移転や議決権の委譲を設計できます。
下表で主要な違いを整理します。
比較項目 | 遺言 | 株式信託(事業承継信託) |
|---|---|---|
効力発生タイミング | 経営者の死亡後 | 契約成立時(スキームによる) |
生前の経営権移転 | 不可 | 可(他益信託・民事信託等) |
株式の相続分散防止 | 遺産分割協議なしには実現困難 | 遺産分割協議不要で後継者へ交付可 |
後継者の変更 | 都度遺言の書き直しが必要 | 受益者変更権で変更可能 |
多世代承継(孫・ひ孫) | 一代限りの指定のみ | 受益者連続信託で二次・三次先まで指定可 |
認知症後の対応 | 遺言能力を失うと作成・変更不可 | 信託設定後は認知症後も継続効力 |
事業承継税制の特例適用 | 適用可 | 適用不可(信託財産の株式は対象外) |
費用感 | 公正証書遺言で数十万円〜 | 信託銀行利用で165万円〜、管理費別途 |
遺留分への対応 | 遺留分侵害リスクが残る | 同様にリスクあり(民法特例との組み合わせ要) |
どちらかを選ぶ前に確認すること: 事業承継税制の特例措置(株式の贈与税・相続税の納税猶予)を活用したい場合、信託を使うと特例が使えなくなります。この点は後述しますが、数千万〜数億円規模の税額差になりうる非常に重大なポイントです。
事業承継信託の4スキーム
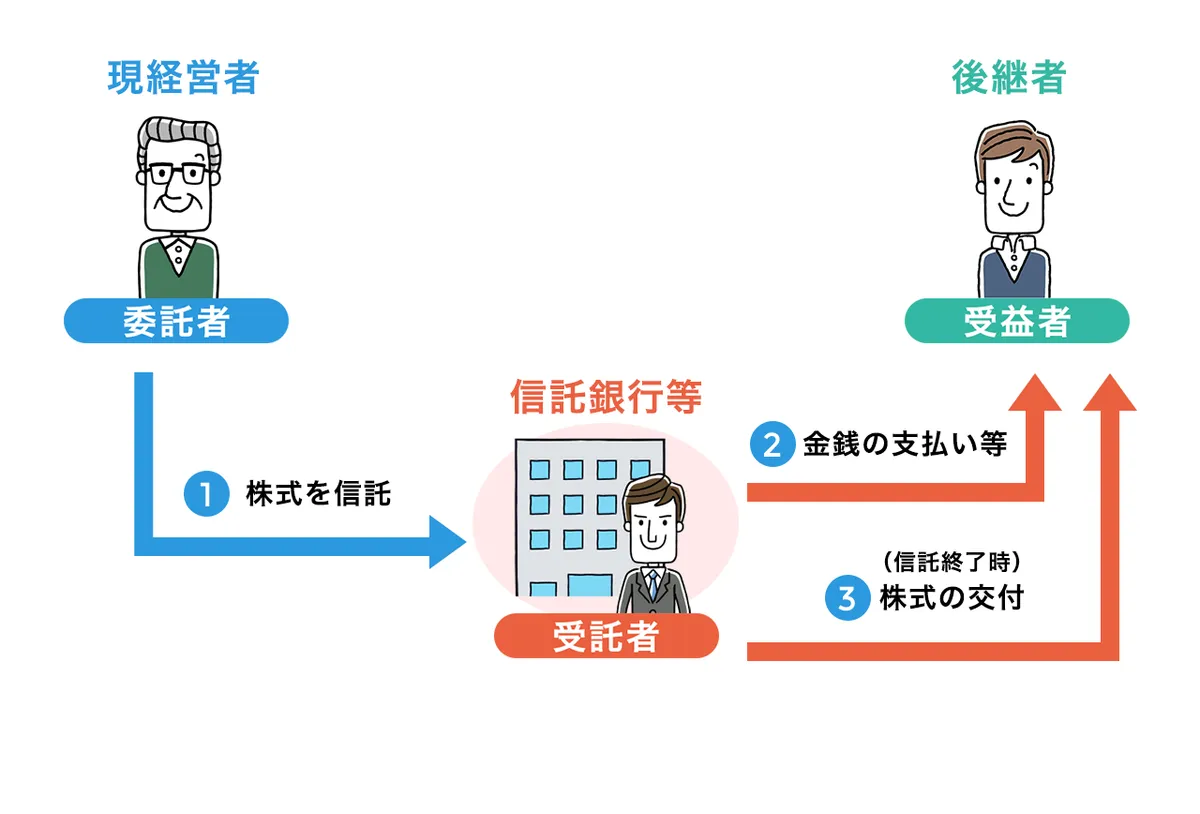
信託協会が示す事業承継信託には4つのスキームがあります。経営者の状況・目的によってどれを選ぶかが変わります。(出典:信託協会「事業承継信託」、2026年6月確認)
① 他益信託——財産権だけを後継者に移し、経営権は手放さない
現経営者(委託者)が保有する自社株式を信託し、後継者を受益者に指定します。信託契約の成立時点から効力が生じるため、現経営者が生存中でも後継者へ配当等の財産権が移ります。
ポイント:
- 現経営者が議決権(経営権)を引き続き保持
- 後継者へは配当などの財産権のみが先行して移転
- 信託終了時期を柔軟に設定でき、タイミングを経営者がコントロールできる
② 遺言代用信託——相続発生と同時に後継者が受益者になる
生前に信託銀行と契約を締結し、現経営者の死亡後に後継者が受益者となる設計です。信託協会の定義では「遺言の方式によらず、株式を特定の方へわたすことができる」仕組みとされています。
ポイント:
- 遺産分割協議を経ずに株式を後継者へ速やかに交付できる
- 相続開始から経営空白期間が生じにくい
- 遺言書の形式不備による無効リスクがない
③ 帰属権利者型信託——委託者の死亡を信託終了の契機にする
委託者(現経営者)の死亡を信託終了事由とし、後継者を「帰属権利者」として設定するスキームです。相続発生と同時に信託が終了し、株式が後継者へ交付されます。
ポイント:
- 遺言代用信託と似た効果だが、契約設計の柔軟性が高い
- 相続発生のタイミングに合わせて株式交付が完結する
④ 受益者連続型信託——孫・ひ孫まで承継先を指定できる
複数世代にわたる承継先を順次指定できるスキームです。「長男が死亡した場合は次男へ」「次男が死亡した場合は長男の長子へ」という多世代承継の設計が可能です。
通常の遺言では一代限りの指定しかできませんが、受益者連続型信託なら二次・三次承継先まで指定できる点が最大の特徴です。
スキーム | 生前効力 | 多世代承継 | 向いているケース |
|---|---|---|---|
他益信託 | あり | なし | 生前から財産権を後継者に移したい |
遺言代用信託 | なし(死後に発効) | なし | 遺産分割協議なしで速やかに承継したい |
帰属権利者型 | なし(死後に発効) | なし | 死亡を条件とした株式交付を確実にしたい |
受益者連続型 | スキーム設計による | あり | 孫・ひ孫世代まで承継先を指定したい |
民事信託(家族信託)による株式信託——低コストで柔軟な選択肢
商事信託(信託銀行を使う信託)とは別に、信託銀行を介さず家族・親族を受託者とする「民事信託(家族信託)」も事業承継に活用されています。(出典:家族信託研究所「株式信託による事業承継対策」、税理士法人山田&パートナーズ、2026年6月確認)
民事信託のスキーム例:
- 現社長が「委託者兼受益者」、後継者が「受託者」として自社株を信託財産化
- 現社長は「指図権者」として経営判断を継続しながら、後継者に株式管理を委任
- 大株主の認知症・大病時でも後継者が議決権を代行し、経営空白を防止できる
商事信託 vs 民事信託の比較
比較項目 | 商事信託(信託銀行) | 民事信託(家族信託) |
|---|---|---|
受託者 | 信託銀行 | 家族・親族(後継者等) |
初期費用 | 165万円〜(りそな銀行の場合) | 数十万円(専門家報酬のみ) |
管理報酬 | 財産額の1〜3%程度(年額) | 原則なし(家族への報酬) |
安全性・信頼性 | 高(免許を持つ金融機関) | 受託者の質に依存 |
スキームの柔軟性 | 標準的な商品設計 | 個別設計が可能(弁護士・司法書士が作成) |
後継者への要求スキル | 不要(銀行が管理) | 受託者として一定の管理能力が必要 |
向いているケース | 大規模・複雑な承継 | コストを抑えて柔軟に設計したい場合 |
民事信託については、「民事信託が全てのケースで適切な選択肢になるとは言えない」(税理士法人山田&パートナーズ)とされており、状況によっては種類株式や属人的株式の活用が適切な場合もあります。専門家(弁護士・税理士・司法書士)との検討が必須です。
遺留分対策——民法特例(除外合意・固定合意)の活用
遺言や生前贈与で後継者に株式を集中させても、他の相続人が遺留分侵害額請求をすれば株式や資産が分散するリスクがあります。これを法的に防ぐのが、経営承継円滑化法に基づく遺留分に関する民法特例です。(出典:中小企業庁「経営承継円滑化法による支援」、2026年6月確認)
2種類の合意
除外合意: 後継者が先代から取得した自社株式を、遺留分計算の基礎財産から除外することを相続人全員で合意します。後継者への株式集中が遺留分侵害にならなくなります。
固定合意: 遺留分を算定するための財産の価額を、合意時点の株価に固定します。株価が将来大幅に上昇しても、上昇後の価値で遺留分を計算されるリスクを排除できます。
両方の合意を組み合わせて使うことも可能です。
適用要件
- 合意時点で3年以上継続して事業を行っている非上場中小企業
- 後継者を含む推定相続人全員の合意(書面による)
- 後継者が議決権の過半数を保有していないこと(制度濫用防止)
手続きの流れ
- 推定相続人全員と後継者が合意書を作成
- 合意から1ヶ月以内に経済産業大臣へ確認申請
- 確認書交付後1ヶ月以内に家庭裁判所へ許可申立て
- 家庭裁判所が審査・許可審判
- 全体で3〜6ヶ月程度を要する
専門家への相談が必須です: 遺留分計算は相続財産の構成・相続人の人数によって大きく変わります。実際の合意内容の設計は、弁護士・司法書士へのご相談をおすすめします。
⚠️ 信託を使うと事業承継税制の特例が使えない——最重要注意事項
これは多くの記事で見落とされていますが、事業承継検討において非常に重要なポイントです。
自社株式を信託財産とした場合、法人版事業承継税制の特例措置(贈与税・相続税の納税猶予)が適用されません。
(出典:中小企業庁「法人版事業承継税制(特例措置)」、信託協会「信託と税金」等複数の公式情報により確認、2026年6月確認)
事業承継税制(特例措置)の概要と現状
項目 | 内容 |
|---|---|
特例の内容 | 非上場株式の贈与・相続にかかる贈与税・相続税を最大100%猶予 |
特例承継計画の提出期限 | 2027年9月30日まで(従来2026年3月31日 → 延長確定) |
承継実行期限 | 2027年12月31日まで |
信託財産との関係 | 株式が信託財産の場合は特例措置の対象外 |
なぜこれが重大なのか
自社株式の評価額が高い場合、事業承継税制の特例を使うか使わないかで、数千万〜数億円単位の税額差が生じる可能性があります。
例えば、株式評価額が5億円の場合、特例なしでは相続税が数千万〜1億円超になるケースもあります。信託の便益(株式分散防止・多世代承継設計等)が、この税額コストを上回るかどうかを専門家とともに慎重に判断する必要があります。
特例措置の2025年度改正点
2025年度税制改正で、役員就任要件が緩和されました。(出典:税理士法人山田&パートナーズ「法人版事業承継税制の役員就任要件等の見直し」、2026年6月確認)
- 改正前: 後継者が贈与前3年以上継続して役員であることが要件
- 改正後: 贈与時点で役員でない後継者も、直前に役員就任すれば申請可能に
特例承継計画の提出期限が2027年9月30日まで延長されており、活用を検討している場合は今が準備のタイミングです。
費用の目安——遺言・商事信託・民事信託の比較
事業承継における遺言・信託の費用を整理します。なお、費用は個別の状況によって異なるため、実際の相談時に見積もりを取得することをおすすめします。
手法 | 初期費用の目安 | 継続費用 | 費用の性質 |
|---|---|---|---|
自筆証書遺言(法務局保管) | 3,900円(保管申請手数料のみ) | なし | 最低コスト。書式ミスのリスクあり |
公正証書遺言 | 数万〜数十万円(財産額・専門家報酬による) | なし(変更時に再作成費用) | 事業承継目的では推奨 |
商事信託(信託銀行) | 165万円(税込)〜 ※りそな銀行の場合 | 財産額の1〜3%程度(年額) | 大規模・複雑な承継向け |
民事信託(家族信託) | 数十万円(専門家報酬) | 原則なし(受託者が家族の場合) | コスト抑制・柔軟設計向け |
費用の注記:
- りそな銀行「自社株承継信託(遺言代用型)」の信託契約時報酬1,650,000円(税込)は2026年6月時点で公式サイトに掲載されている情報ですが、最新性は問い合わせによる確認をおすすめします(出典:りそな銀行「自社株承継信託(遺言代用型)」)
- 三菱UFJ信託銀行・SMBC信託銀行・みずほ信託銀行等の具体的な料金は、各社への個別問い合わせが必要です(2026年6月時点で各社の公式サイトに料金表記なし)
- 民事信託の専門家報酬は弁護士・司法書士によって異なります
こんな経営者に向いている——状況別の活用パターン
遺言(公正証書遺言)が適している経営者
- 事業承継税制の特例措置(贈与税・相続税の納税猶予)を活用したい
- 親族間の関係が良好で、後継者に株式を遺す意向が明確
- 費用をできるだけ抑えたい
- 後継者と信頼関係が確立されており、追加的な法的装置が不要
このケースでの注意点: 遺言は認知症発症後に新規作成・変更ができません(遺言能力が失われるため)。早期に公正証書遺言を作成することが重要です。
株式信託(事業承継信託)が向いている経営者
- 自社株式の相続による分散を確実に防ぎたい
- 後継者の指名にまだ迷いがあり、後で変更できる柔軟性が必要
- 孫・ひ孫まで多世代の承継先を設計したい
- 認知症・大病時でも経営空白が生じないよう備えたい
- 遺産分割協議なしで速やかに後継者へ株式を集中させたい
このケースでの注意点: 信託財産とした株式には、事業承継税制の特例措置が適用されません。税制上のメリットと信託の利便性を比較検討する必要があります。
信託を避けた方がよい可能性が高い経営者
- 事業承継税制の特例措置(納税猶予)を最大限活用したい経営者
- 費用面のコストを最小化したい
- 親族間の合意が取れており、遺言書で十分に意思が実現できる状況
遺言・信託・税制の組み合わせパターン3つ
実務では、遺言・信託・事業承継税制を単独で使うより、目的に応じて組み合わせて設計するケースが多くなっています。
パターン1:遺言+事業承継税制(税コストを最小化)
- 設計: 公正証書遺言で後継者に自社株式を指定。特例承継計画を提出し、生前贈与または相続で事業承継税制の特例措置を適用
- 向いているケース: 株式評価額が高く、税負担を最小化したい。後継者が明確で遺言で十分に意思が実現できる
- 注意点: 遺留分侵害リスクに対しては、民法特例(除外合意・固定合意)を組み合わせる
パターン2:株式信託+遺言(信託対象外財産を遺言で補完)
- 設計: 自社株式は遺言代用信託または民事信託で設定。不動産・預金等、信託対象外の財産は遺言で指定
- 向いているケース: 相続発生時の経営空白を防ぎたい。遺産分割協議なしで後継者への株式集中を確実にしたい
- 注意点: 事業承継税制の特例措置は使えない。税負担を許容できるか事前に試算が必要
パターン3:受益者連続信託+民法特例(多世代承継+遺留分対策)
- 設計: 受益者連続型信託で孫世代まで承継先を設計。並行して遺留分の除外合意・固定合意を推定相続人全員と締結
- 向いているケース: 老舗企業で三代以上の承継先を確定させたい。後継者争いを法的に防止したい
- 注意点: 推定相続人全員の合意と家庭裁判所の許可が必要。手続きに3〜6ヶ月程度かかる
スキーム設計は個別判断が必須です: 「このパターンが一番良い」とは一概に言えません。株式評価額・相続人の構成・後継者との関係・税負担の許容範囲によって最適解が変わります。必ず弁護士・税理士・司法書士に相談のうえ設計してください。
手続きの流れ——検討開始から設定完了まで
遺言(公正証書遺言)の場合
- 専門家への相談(弁護士・司法書士・税理士)で相続財産の全体像を整理
- 遺言の内容を設計(後継者への株式指定、遺留分への配慮)
- 証人2名を確保(弁護士・司法書士等に依頼することが多い)
- 公証役場で公証人に遺言書を作成してもらう
- 公正証書遺言の原本は公証役場で保管
- 定期的に内容を見直し(後継者変更・財産構成変化の際)
事業承継信託(信託銀行利用)の場合
- 信託銀行へ相談・ヒアリング(会社の概要・株式評価額・承継の希望条件)
- 信託設計の提案・スキームの確定
- 信託契約書の作成・弁護士確認
- 信託契約締結(委託者・信託銀行が署名)
- 自社株式の名義を信託銀行(受託者)へ変更
- 信託期間中の管理(信託銀行が継続管理)
- 信託終了事由の発生(経営者死亡等)→後継者へ株式交付
民事信託(家族信託)の場合
- 弁護士・司法書士・信託専門家への相談
- 委託者・受託者・受益者・信託財産・終了事由の設計
- 信託契約書の作成(公正証書推奨)
- 株式の信託設定(名義を受託者である後継者へ変更)
- 信託口口座の開設(受託者名義)
- 信託期間中の管理・定期報告
よくある質問(FAQ)
Q1. 遺言書を作成済みですが、追加で信託も設定できますか?
設定自体は可能ですが、遺言書の内容と信託契約の内容が矛盾しないよう慎重に設計する必要があります。株式は信託で処理し、その他の財産は遺言で指定する形が一般的です。遺言書の記載と信託契約の範囲を整合させるため、作成時に専門家へ確認してください。
Q2. 信託を設定した後に後継者を変更することはできますか?
受益者変更権を信託契約に盛り込んでいれば変更可能です。ただし、変更手続きは信託契約書の定めに従うため、事前に柔軟な変更権を設計しておくことが重要です。遺言であれば都度書き直し(公正証書遺言の場合は公証役場で作成し直し)が必要です。
Q3. 認知症になってからでも遺言書は作れますか?
遺言を有効に作成するには「遺言能力」が必要です。認知症が進行し判断能力が低下した後では、遺言を新規作成・変更することが困難になります。遺言書は健康なうちに早期に作成することを強くおすすめします。
Q4. 事業承継税制の特例措置を使いながら、信託も使うことはできますか?
原則として、信託財産とした自社株式には事業承継税制の特例措置(贈与税・相続税の納税猶予)が適用されません。「信託+特例措置」を両立させることは、現行制度では困難です。どちらを優先するかは、税負担の金額と信託の利便性を比較して判断する必要があります。
Q5. 遺留分の除外合意・固定合意は、すべての相続人の同意がないとできませんか?
はい、推定相続人全員の合意が必要です。一人でも反対すれば成立しません。合意が難しい場合は、代替手段(遺留分相当額の生命保険活用等)を検討することになります。
Q6. りそな銀行の自社株承継信託(遺言代用型)165万円は、一回限りの費用ですか?
信託契約時の報酬が165万円(税込)です(2026年6月時点での公式サイト情報をもとにした参考値)。これとは別に、信託財産の管理報酬(財産額の1〜3%程度の年額)が継続費用として発生します。最新の料金は必ず同行に確認してください。
Q7. 民事信託(家族信託)の受託者は誰でもなれますか?
未成年者および後見開始の審判を受けた者は受託者になれません(信託法上の制限)。受託者は信託財産の管理に必要な判断能力と責任感が求められるため、後継者本人やその配偶者・兄弟姉妹等、信頼できる人物を選定することが重要です。
まとめ——遺言と信託、選び方の基準
事業承継における遺言と株式信託の活用は、「どちらが優れているか」という比較ではなく、自社の状況・税負担の許容度・後継者との関係によって判断するものです。
遺言を中心にすべきケース:
- 事業承継税制の特例措置(納税猶予)を活用し、税負担を最小化したい
- 後継者が明確で、遺産分割協議なしに問題が生じる可能性が低い
信託を中心にすべきケース:
- 相続発生時の経営空白を確実に防ぎたい
- 遺産分割協議なしに株式を後継者へ集中させたい
- 認知症・大病リスクへの備えを生前から設計したい
- 孫世代まで承継先を法的に固定したい
どちらにも共通する重要点:
- 遺留分対策として民法特例(除外合意・固定合意)の活用を検討する
- 認知症前の早期準備が鍵
- スキーム設計は専門家(弁護士・税理士・司法書士)との連携が必須
事業承継の方法全般については、事業承継とは?種類・流れ・税金・公的支援を中小企業経営者向けに解説もあわせてご参照ください。
費用・手数料の全体像についてはM&A・事業承継の費用相場ガイド、M&Aを活用した第三者承継についてはM&A仲介会社おすすめ比較をご覧ください。
免責事項: 本記事は情報提供を目的としており、法的・税務的アドバイスではありません。記事内の制度・費用情報は2026年6月時点の公式情報をもとにしていますが、法改正・各社の料金改定等により変更される場合があります。具体的な事業承継スキームの設計・実施にあたっては、弁護士・税理士・司法書士など専門家にご相談ください。
