自社を外資系企業・海外ファンド・外国人投資家に売却する場合、買い手である「外国投資家」の側に、外為法(外国為替及び外国貿易法)に基づく事前届出の義務が生じることがあります。 届出義務は買い手にあり、売り手(株式を手放すオーナー)や発行会社に法律上の届出義務はありません。
ただし、無届のまま投資が行われた場合、国の安全等の観点から問題があると判断されれば株式の売却を含む命令が出される可能性があります(出典: 財務省国際局「外国投資家による投資について」2024年9月、確認日 2026-09-04)。せっかくまとまった取引が後から覆るリスクがあるため、売り手側も「自社は届出対象になるのか」を把握しておく必要があります。
この記事でわかること:
- 事前届出が必要になるかどうかを判定する3つの条件
- 「うちは該当しない」と誤解しやすい3つの落とし穴(事業規模・定款・子会社)
- 非上場会社は1株の取得から対象になるという基準
- 事前届出免除制度が、100%売却の事業承継M&Aでは使いにくい理由
- 届出受理から30日の投資禁止期間がM&Aスケジュールに与える影響
- 届出をしなかった場合の罰則と措置命令
- 2026年6月5日に公布された改正外為法(間接取得規制・JFIC創設)で何が変わるか
- 売り手が契約実務で手当てしておくべきこと
この記事は、外資系企業・海外ファンドを買い手候補として検討している中小企業のオーナー経営者、および売り手側の相談を受ける立場の方に向けて書いています。
重要な注記: 本記事は公表資料に基づく制度の一般的な解説であり、法的助言ではありません。届出の要否は個別案件ごとの事実関係で変わります。実際の判断は、外為法に詳しい弁護士・行政書士等の専門家、および財務省・日本銀行・事業所管省庁への確認を必ず行ってください。また財務省の公式資料自身が「事前届出が必要か否かの判断に際しては、最新の法令をご確認ください」と注記しています。
外資への会社売却で外為法が関わるのはなぜか
外為法には、外国投資家が日本企業に一定の投資を行う場合に事前届出を求め、国の安全等の観点から審査する制度(対内直接投資審査制度)が設けられています。健全な投資は促進しつつ、国の安全等に関わる技術の流出などを防ぐことが目的です。
「外国為替及び外国貿易法(外為法)では、健全な投資を一層促進しつつ、国の安全等に係る技術などが流出することなどを防ぐため、外国投資家が日本の企業に対して一定の投資を行う場合に事前届出を求め、国の安全等の観点から審査を行っています。」
— 財務省国際局「外国投資家による投資について -外為法に基づく対内直接投資審査制度-」2024年9月(確認日 2026-09-04)
制度の運用は次のように分担されています。
役割 | 担当 |
|---|---|
審査 | 財務大臣および事業所管大臣 |
届出書の受付事務 | 日本銀行 国際局 国際収支課 外為法手続グループ |
経産省所管業種の該当性照会 | 経済産業省 貿易経済安全保障局 国際投資管理室 |
届出義務は買い手にあるが、売り手が無関係というわけではない
財務省の公式パンフレットは、投資を受ける会社側の義務について明確に答えています。
Q. 外国投資家から出資を受ける場合、投資受入会社(株式の発行会社)は何かすることはありますか?
A. 事前届出の義務は外国投資家にあるため、発行会社に義務はありません。ただし、仮に外国投資家が無届けで出資を行った場合、国の安全等の観点で問題がある場合には、株式売却を含む命令が行われる可能性があります。そうしたこともあるため、もし出資などを受ける場合は、外国投資家に事前届出の提出義務がある点をお伝えいただければと思います。
— 財務省国際局パンフレット 2024年9月「よくある質問」(確認日 2026-09-04)
つまり、売り手にとっての外為法は「自分が出す書類」ではなく、取引の安定性を左右する前提条件です。届出が必要なのに出されていなければ、クロージング後に取引が覆るおそれがある。逆に届出が必要なのにその存在を知らずにスケジュールを組むと、クロージング日が動かせなくなります。
外国企業への売却全体の流れはクロスボーダーM&A 売り手向け入門ガイドで整理しています。本記事はそのうち法規制の部分を詳しく扱います。
事前届出が必要かを判定する3つの条件
財務省の資料では、以下の3つをすべて満たす場合に事前届出が必要とされています。この順序でセルフチェックするのが最短です。
判定の順番 | 確認すること | 判定のポイント |
|---|---|---|
① 投資家 | 買い手が「外国投資家」に該当するか | 日本法人でも該当する場合がある |
② 業種 | 自社(子会社等を含む)が「指定業種」を営んでいるか | 事業規模は無関係。定款ではなく実態で判断 |
③ 行為 | 買い手の行為が届出対象の投資等に該当するか | 非上場会社は1株の取得から対象 |
出典: 財務省国際局パンフレット 2024年9月(確認日 2026-09-04)
なお、①②③の枠組みとは別に、外国投資家の国籍・所在国が「日本および掲載国(対内直接投資等に関する命令 別表第一に掲げる国・地域)以外」の場合は、業種を問わず事前届出が必要になります(出典: 日本銀行「外為法Q&A(対内直接投資・特定取得編)」令和7年11月改訂 Q4)。掲載国は約160の国・地域とされていますが、正確な一覧は日本銀行のQ&A別冊等の原典で確認してください。
①買い手は「外国投資家」に該当するか
最初に確認すべきは買い手の属性です。「買い手が日本法人だから外為法は関係ない」は誤りです。
該当する類型 | 具体例 |
|---|---|
非居住者である個人 | 日本以外の国・地域に居住する個人(日本国籍を有する者を含む) |
外国法令に基づき設立された法人・団体 | 外国で設立された事業会社・ファンド、外国に主たる事務所を有する法人 |
非居住者個人・外国法人により議決権の過半数を保有されている本邦の会社 | 外国企業の日本法人(100%子会社など) |
非居住者個人・外国法人が50%以上出資する組合、または業務執行組合員の過半数を占める組合 | 外国法人が50%以上出資する投資ファンド |
出典: 財務省国際局パンフレット 2024年9月(確認日 2026-09-04)
この点は統計でも裏づけられます。2024年度の取得時事前届出1,638件のうち、届出者の国籍が「日本」であるものが501件と最多でした(出典: 財務省「外為法・投資審査制度 年次報告書(2024年度)」、確認日 2026-09-04)。これは外資に議決権の過半数を保有される日本法人が届出をしているケースが多いことを示しています。
買い手候補が「日本の株式会社」であっても、その資本構成を確認しないと判定できません。
②自社または子会社が「指定業種」を営んでいるか
次に確認するのが業種です。ここが実務上いちばん判断を誤りやすい部分になります。
判断の材料になるのは、定款ではなく現に行っている事業活動です。売上構成表・主要製品の一覧・保有している許認可や登録(電気通信事業者登録など)・受託開発の実際の中身・製造している部品の最終用途まで含めて棚卸しし、その情報を買い手側に提供する必要があります。次章で挙げる3つの落とし穴(事業規模・定款・子会社)は、いずれも「棚卸しの範囲が狭かった」ことが原因で起きます。
③買い手の行為が届出対象の投資等に該当するか
株式の取得だけでなく、役員就任への同意や事業の譲渡・廃止の同意も対象になります。
事前届出が必要になる主な行為 | 補足 |
|---|---|
非上場会社の1株以上の株式取得 | 端株の取得も含む。取得割合の閾値がない |
上場会社の1%以上の株式取得 | 実質株式ベースの出資比率で判定 |
外国投資家またはその関係者の取締役・監査役の就任への同意 | 株主総会での同意行為 |
指定業種に属する事業の譲渡・廃止の提案・同意 | — |
外国投資家が事業承継する場合(事業譲渡・吸収分割・合併) | 基準日は効力発生日 |
出典: 財務省国際局パンフレット 2024年9月(確認日 2026-09-04)
中小企業M&Aで最も多い「オーナーが保有する非上場株式100%を外資に譲渡する」パターンは、この1行目に真正面から当たります。
「うちは該当しない」と誤解しやすい3つの落とし穴
指定業種の該当性判断には、中小企業のオーナーが取り違えやすいポイントが3つあります。
落とし穴1: 事業規模は関係ない
売上に占める割合がごくわずかな事業であっても、指定業種に属する事業を営んでいれば対象になります。
Q. 売上に占める割合がわずかな事業が、事前届出の必要な業種に該当する場合も事前届出の対象になりますか?
A. 事業規模には関係がなく、例えば、売上に占める割合がわずかであっても、当該事業を営んでいる場合は事前届出の対象になります。
— 財務省国際局パンフレット 2024年9月(確認日 2026-09-04)
財務省の資料には、民生品向けの金属加工業を主力としながら、事業のごく一部として防衛装備品の専用部品を製造している会社が、事業承継先の外国ファンドに全株式を譲渡するケースが、事前届出が必要な事例として挙げられています。中小の町工場でも十分に起こりうる形です。
落とし穴2: 定款の事業目的ではなく、実際の事業活動で判断する
「指定業種に該当するか否かは、投資先の定款上の事業目的だけではなく、実際に行っている事業活動により判断する必要があります。」
— 日本銀行「外為法Q&A(対内直接投資・特定取得編)」令和7年11月改訂 Q4 注3(確認日 2026-09-04)
定款に書いていないから対象外、とはなりません。逆に、定款に記載がなくても登録電気通信事業者・届出電気通信事業者であれば該当する、という整理も同Q&Aで示されています。
落とし穴3: 子会社が営んでいる場合も対象
投資を受ける会社本体が非該当でも、子会社・議決権半数子会社が指定業種を営んでいれば事前届出の対象になります(出典: 財務省国際局パンフレット 2024年9月、確認日 2026-09-04)。グループで複数社を保有しているオーナーは、全社の事業内容を洗い出す必要があります。
複数社をまとめて売却する場合の整理は複数の関連会社・グループをまとめて売却する方法も参考にしてください。
指定業種の主な例──中小企業に関係しやすいものから
以下は指定業種の主な例です。財務省の公式資料自身が「一例です」と注記しているとおり、これで網羅されているわけではありません。該当しそうな事業がある場合は、必ず事業所管省庁への照会や専門家への相談を行ってください。
分類 | 業種の例 | 中小企業での該当しやすさ |
|---|---|---|
サイバーセキュリティ関連 | 情報処理関連の機器・部品・ソフトウェア製造業、情報サービス関連業 | 高い(受託開発・SIer・SaaS等) |
サプライチェーン保全関連 | 工作機械・産業用ロボット製造業、半導体製造装置等の製造業、蓄電池製造業・素材製造業、永久磁石製造業、船舶の部品(エンジン等)製造業、金属3Dプリンター・金属粉末の製造業、肥料(塩化カリウム等)輸入業 | 高い(部品加工・装置メーカー等) |
インフラ関連 | 電力業、ガス業、通信業、上水道、鉄道業、石油業、熱供給業、放送業、旅客運送 | 中(許認可事業者) |
その他 | 警備業、農林水産業、皮革製品製造業、航空運輸業、海運業 | 中 |
武器・航空機・宇宙・原子力 | 武器、航空機(無人航空機/ドローンを含む)、宇宙開発、原子力関連の製造業・修理業・ソフトウェア業 | 低〜中(一部部品でも該当) |
汎用品 | 軍事転用可能な汎用品の製造業 | 低〜中 |
医薬・医療 | 感染症に対する医薬品に係る製造業、高度管理医療機器に係る製造業 | 低〜中 |
重要鉱物・建設 | 重要鉱物資源に係る金属鉱業・製錬業等、特定離島港湾施設等の整備を行う建設業 | 低 |
出典: 財務省国際局パンフレット 2024年9月/財務省「外為法・投資審査制度 年次報告書(2024年度)」(確認日 2026-09-04)。「該当しやすさ」は公式の分類ではなく、中小企業の業態を踏まえた本記事の整理です。
なお、2024年度の事前届出を業種別(延べ件数3,706件)に見ると、サイバーセキュリティ関連業種が2,072件と全体の約56%を占めています(出典: 同年次報告書、確認日 2026-09-04)。ソフトウェア開発・情報サービスを営む会社は、想像以上に対象になりやすいと考えておくべきです。IT・SaaS企業の売却実務はIT・SaaS企業の会社売却 特有の注意点と成功ポイント、半導体・電子部品分野は半導体・電子部品製造業のM&A仲介会社 おすすめも合わせてご覧ください。
コア業種とは
指定業種のうち、国の安全等を損なうおそれが特に大きいものがコア業種として区分されています。武器・航空機・宇宙・原子力関連、軍事転用可能な汎用品、感染症医薬品・高度管理医療機器、重要鉱物、サプライチェーン保全関連業種はすべてコア業種、サイバーセキュリティ関連業種・インフラ関連業種・その他は一部がコア業種とされています(出典: 財務省国際局パンフレット 2024年9月、確認日 2026-09-04)。
コア業種に該当すると、後述する事前届出免除制度が原則使えないか、より厳しい基準が課されます。
該当性の判断責任は買い手にある
「事前届出の必要な業種を営んでいるかどうかは、外国投資家が自らの責任において判断することが原則です。なお、事業所管省庁は外国投資家からの照会を受け付けており、外国投資家の判断における参考として考え方を示しています。」
— 財務省国際局パンフレット 2024年9月(確認日 2026-09-04)
売り手が自己判断で「該当しない」と結論づけるのは危険です。判断責任は買い手にありますが、事業内容の正確な情報を提供できるのは売り手だけです。自社の事業活動を漏れなく整理して買い手に伝えることが、売り手ができる最も実効的な対応になります。
非上場会社は1株から対象──中小企業M&Aで届出が発生する典型パターン
上場会社の株式取得は「1%以上」という閾値がありますが、非上場会社には取得割合の閾値がありません。1株でも対内直接投資に該当します。
比較項目 | 上場会社 | 非上場会社 |
|---|---|---|
事前届出の対象となる取得割合 | 1%以上 | 1株以上(閾値なし) |
中小企業M&Aでの典型 | ほぼ関係しない | 100%株式譲渡は当然に対象 |
該当性の確認資料 | 財務省「本邦上場会社の外為法における対内直接投資等事前届出該当性リスト」 | 公表リストなし。自社で事業内容を精査 |
出典: 財務省国際局パンフレット 2024年9月/日本銀行「外為法Q&A」(確認日 2026-09-04)
実際の件数でも非上場が圧倒的です。
2024年度 取得時事前届出の内訳(合計1,638件)
区分 | 件数 |
|---|---|
上場会社 | 178件 |
非上場会社 | 1,460件 |
出典: 財務省「外為法・投資審査制度 年次報告書(2024年度)」(確認日 2026-09-04)
事前届出件数の推移(年度)
年度 | 取得時事前届出 | その他 | 行為時事前届出 | 合計 |
|---|---|---|---|---|
2020年度 | 1,281 | 159 | 731 | 1,946 |
2021年度 | 1,405 | 210 | 1,244 | 2,859 |
2022年度 | 1,327 | 207 | 892 | 2,426 |
2023年度 | 1,387 | 218 | 1,266 | 2,871 |
2024年度 | 1,638 | 207 | 1,058 | 2,903 |
出典: 財務省「外為法・投資審査制度 年次報告書(2024年度)」(確認日 2026-09-04)。2020年6月の改正外為法完全適用のため、それ以前との単純比較はできません。
参考までに、同報告書に掲載された各国の義務的事前届出件数は、日本2,903件(2024年4月〜2025年3月)に対し、英国753件、イタリア577件、米国342件、ドイツ261件、フランス135件でした。日本の届出制度は、諸外国と比べて対象範囲が広く、実際の届出件数も多いという前提でスケジュールを組む必要があります。
事前届出免除制度と、100%売却では使いにくい理由
外為法には事前届出を免除し事後報告で足りるとする制度がありますが、中小企業の事業承継型M&A(オーナーが全株式を手放し、買い手が経営に入る形)では使えないケースが多いという点を押さえておく必要があります。
非上場会社の場合、免除を受けるには以下の3つをすべて満たす必要があります。
- 投資家が一般投資家(外為法違反で処分を受けた者、外国政府等やその被支配企業等以外)または認証を受けたSWF等であること
- 投資先がコア業種を営んでいないこと
- 投資家が以下の免除基準を遵守すること
- 外国投資家自らまたはその関係者が役員に就任しない
- 指定業種に属する事業の譲渡・廃止を株主総会に自ら提案しない
- 指定業種に属する事業に係る非公開の技術情報にアクセスしない
出典: 財務省国際局パンフレット 2024年9月(確認日 2026-09-04)
100%買収では、買い手は当然に役員を送り込み、事業に必要な技術情報にもアクセスします。つまり3つ目の免除基準を満たせません。したがって、指定業種を営む会社を外資に全株式譲渡する場合は、免除ではなく審査付きの事前届出ルートになるのが通常と考えておくのが実務的です。
3つのルート | 手続き | 主な適用場面 |
|---|---|---|
事前届出(審査あり) | 取引予定日の前6か月以内に届出。受理から原則30日間は取引不可 | 指定業種を営む会社の株式取得。事業承継型の100%売却はここが中心 |
事前届出免除+事後報告 | 免除基準を守ることを前提に、投資実行後45日以内に事後報告 | 経営に関与しない純投資的な取得。コア業種は原則不可 |
通常の事後報告 | 行為を行った日から45日以内に報告 | 指定業種以外の業種で10%以上を取得した場合 |
出典: 財務省国際局パンフレット 2024年9月/経済産業省 国際投資管理室資料 2025年5月/日本銀行「外為法Q&A」(確認日 2026-09-04)
2025年4月に免除制度が厳格化されている
2025年4月4日公布・5月19日施行の改正で、以下が事前届出免除制度の対象外となりました。
- 外国政府との契約や外国の法令に基づき、外国政府の情報収集活動に協力する義務が課されている投資家などからの投資
- 経済安全保障推進法上の「特定社会基盤事業者」であり、かつコア業種に属する事業者(電力、鉄道、通信等)への投資
出典: 経済産業省 国際投資管理室「外国投資家から投資を受ける上での留意点について」2025年5月(確認日 2026-09-04)
制度は継続的に厳格化の方向にあります。過去の案件の前例をそのまま当てはめないほうがよい領域です。
手続きの流れとスケジュール──クロージング日を固定できない理由
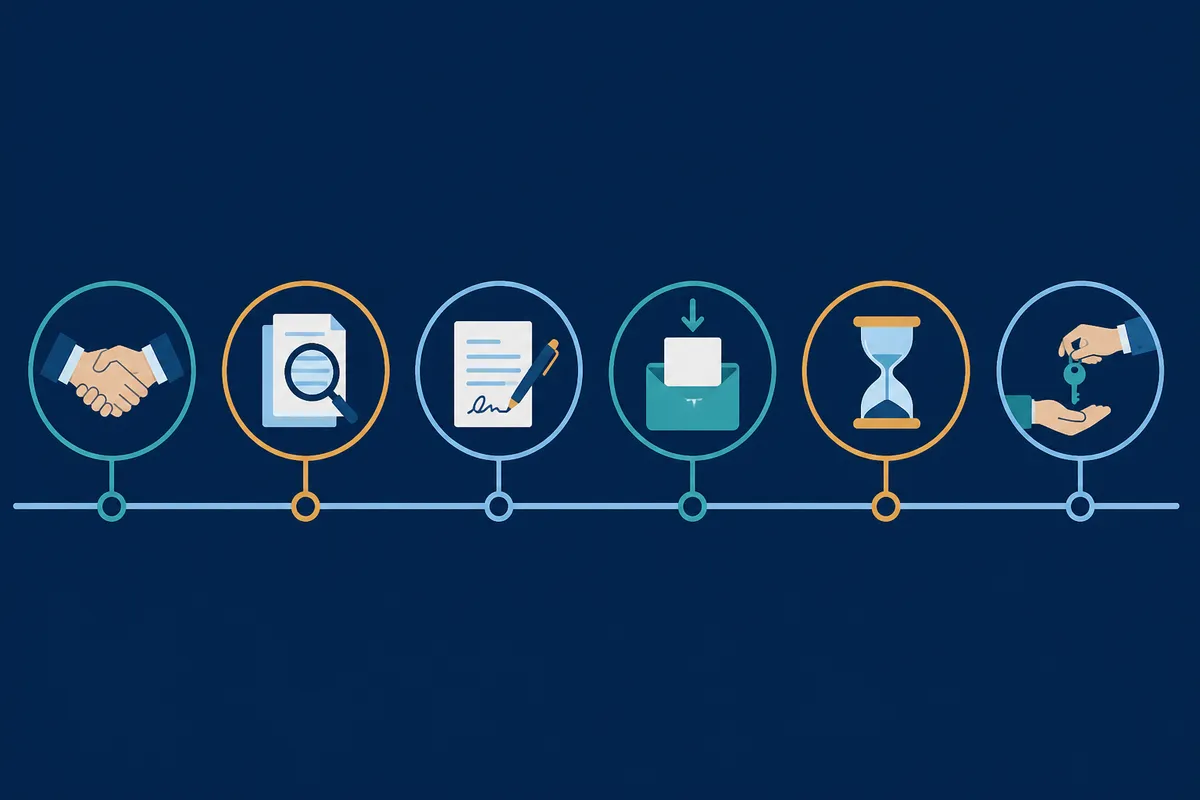
売り手にとって最も実害が出やすいのが、スケジュールへの影響です。届出の受理日から起算して30日を経過するまでは、届け出た投資等を行うことができません(投資禁止期間)。
項目 | 内容 |
|---|---|
提出期限 | 対内直接投資等を行おうとする日の前6か月以内 |
提出先 | 日本銀行を経由して財務大臣および事業所管大臣あて |
提出方法 | 窓口・郵送・オンライン(日銀のオンラインシステム。利用には事前申請が必要) |
当日受理の締切 | 直投命令の届出書は15時30分まで(当日日付での受理) |
届出者 | 株式等を取得する外国投資家。非居住者の場合は居住者である代理人が行う |
投資禁止期間 | 受理日から起算して原則30日。最長5か月まで延長可能 |
期間短縮 | 国の安全等を損なう事態が生ずる投資等に該当しない場合、短縮されることがある |
手数料 | 届出・報告そのものに行政へ支払う手数料の定めは、財務省・日本銀行の公表資料上は確認できない |
出典: 財務省国際局パンフレット 2024年9月/日本銀行「外為法Q&A」令和7年11月改訂/日本銀行「外為法に関する手続き」(確認日 2026-09-04)
投資禁止期間について、実務解説では「審査を要しない案件は2週間程度に短縮される」といった記述も見られますが、公式資料でその日数が明示されているわけではありません。 短縮されることを前提にクロージング日を確定させるのは避け、原則30日で組んだうえで延長の可能性も見込んだスケジュールにしておくのが安全です。
届出の基準日はいつか
「取引を行おうとする日の前6か月以内」の起点となる日は、取引の種類ごとに決まっています。
取引の種類 | 基準日 |
|---|---|
旧株または持分および議決権の譲受 | 株式または持分の受渡決済日(=クロージング日) |
増資新株等の取得 | 払込期日/出資の履行を行う日 |
設立新株等の取得 | 会社設立登記の日 |
取締役・監査役の選任議案への同意 | 当該議案の決議に係る株主総会の日 |
事業の承継(事業譲渡・吸収分割・合併) | 効力発生日 |
出典: 日本銀行「外為法Q&A(対内直接投資・特定取得編)」令和7年11月改訂 Q11(確認日 2026-09-04)
M&Aの流れに重ねるとどうなるか
M&Aの段階 | 外為法の対応 | 売り手が意識すること |
|---|---|---|
基本合意(MOU/LOI) | 買い手側で届出要否の初期検討 | 自社・子会社の事業内容を早期に開示・整理する |
デューデリジェンス | 事業活動の実態に基づく業種該当性の確認 | 定款外の実態事業(受託開発・部品加工等)を漏れなく伝える |
最終契約(SPA)締結 | 届出書の作成・提出準備 | 届出完了・禁止期間経過をクロージング前提条件に置くか協議 |
事前届出の提出 | 日本銀行経由で提出。受理日が起算日 | 提出日・受理日の共有を受ける |
投資禁止期間(原則30日・最長5か月) | 審査。短縮されることがある | クロージング日を固定できない前提で資金・引継ぎ計画を組む |
クロージング(受渡決済) | 禁止期間経過後に実行 | 期間延長時の対応(期日変更・解除条件)を契約で手当て |
クロージング後 | 取引・行為をしたときから45日以内に実行報告書 | 買い手側の義務。完了を確認しておく |
出典: 財務省国際局パンフレット 2024年9月/日本銀行「外為法Q&A」(確認日 2026-09-04)を基に本記事で整理
クロージング実務そのものはM&A クロージングとは 手続き・流れ、契約条項の考え方はM&A SPA(株式譲渡契約書)とはで解説しています。
届出後に必要な報告
報告の種類 | 期限 | 提出者 |
|---|---|---|
実行報告書 | 取引・行為をしたときから45日以内 | 事前届出を行った外国投資家 |
事後報告書(免除制度利用時) | 投資等の実行後45日以内 | 免除制度を利用した外国投資家 |
通常事後報告(指定業種以外で10%以上取得) | 行為を行った日から45日以内 | 外国投資家 |
出典: 財務省国際局パンフレット 2024年9月/経済産業省資料 2025年5月/日本銀行「外為法Q&A」(確認日 2026-09-04)
届出をしなかった場合に何が起きるか
無届は、売り手にとっても他人事ではありません。取引そのものが覆る可能性があるためです。
違反の類型 | 措置・罰則 |
|---|---|
事前届出の届出漏れ(無届)/変更・中止の勧告・命令違反 | 3年以下の拘禁刑(懲役)および/または100万円以下の罰金。ただし投資額の3倍が100万円を超える場合は投資額の3倍以下 |
事後報告の報告漏れ | 6か月以下の拘禁刑(懲役)または50万円以下の罰金 |
国の安全等に問題がある投資 | 財務大臣・事業所管大臣による投資の変更・中止の勧告/命令(法27条)、株式売却等の措置命令(法29条) |
免除基準違反 | 免除基準を遵守させるための勧告・命令(法27条の2)、従わない場合は措置命令 |
疑義のある投資・違反事案 | 報告徴求・立入検査による調査 |
出典: 経済産業省 国際投資管理室資料 2025年5月/財務省「対内直接投資等及び特定取得に関する違反等のモニタリングについて」/外為法70条・72条(確認日 2026-09-04)。刑名は2025年6月施行の刑法改正により拘禁刑へ移行しており、参照資料により「懲役」表記のものがあります。
中止命令が実際に発動された例もあります。 財務省の年次報告書(2024年度)には、外国投資家による電力関連会社に対する株式取得について、経営に及ぼす影響や公の秩序の維持を妨げるおそれ等を勘案し、株式取得の中止の勧告・命令を行った実績が記載されています(確認日 2026-09-04)。
罰則以外のリスクも見過ごせません。経済産業省の資料は、問題となる投資に関与した場合、外為法上の罰則に加えて企業のレピュテーションリスク、企業価値の毀損、他社から取引を打ち切られるおそれ、計画していた投資が行われなくなるおそれを挙げています(出典: 経済産業省資料 2025年5月、確認日 2026-09-04)。
売り手にとっての実質的なリスクは次の3つです。
- クロージング後に株式売却命令が出れば、買い手が株式を手放すことになり、会社の将来が再び不安定になる
- 届出漏れが発覚して取引が中断すれば、それまでの準備・費用・情報開示が無駄になる
- 案件が破談した場合、開示済みの内部情報だけが外部に残る
情報開示に伴うリスク管理はM&A 秘密保持・情報漏洩リスク対策も参考にしてください。
2026年6月公布の改正外為法で何が変わるか
2026年6月5日、改正外為法が公布されました。ただし、現時点で施行済みなのはJFIC(対日外国投資委員会)関連の規定のみで、その他の主要な改正内容は未施行です。
改正項目 | 内容 |
|---|---|
① リスク軽減措置の法定化 | 届出書の必要的記載事項にリスク軽減措置を追加。審査中の追加・修正の届出制度を導入(終了間際の追加・修正は投資禁止期間が14日間延長)。措置未実施の場合の株式処分命令を新設 |
② 間接取得規制の導入 | 日本企業の株式を保有する外国法人を別の外国投資家が買収等により支配することで、間接的に日本企業株式を取得する行為を対内直接投資等に追加。非上場会社の場合、直接保有法人等が保有する株式の閾値条件はない |
③ みなし外国投資家の拡張 | 非居住者等の支配・影響下で実質的に一体となって投資を行う居住者を外国投資家とみなす |
④ 非指定業種への措置命令 | 高リスク投資家による非指定業種への投資について報告徴求・勧告・命令を新設(対象は10%以上取得等に限定、遡及可能期間は5年) |
⑤ 行為時事前届出・指定業種の範囲限定 | 役員の再任に係る同意で特段の事情変更がない場合を事前届出対象から除外。情報通信技術関連業種をサイバーセキュリティの観点から真に必要なものに限定 |
⑥ 対日外国投資委員会(JFIC)の創設 | 財務省と国家安全保障局(NSS)を共同議長とする省庁横断の審査体制を設置 |
出典: 財務省「『外国為替及び外国貿易法の一部を改正する法律』について」2026年6月5日/CISTEC「外為法改正(対内直接投資管理制度の見直し)」2026年7月3日/アンダーソン・毛利・友常法律事務所「対内直接投資審査制度に関する外為法改正案と動向」2026年3月27日(確認日 2026-09-04)
施行時期: JFIC関連(外為法69条の3・69条の4)は2026年6月5日の公布日に施行済み。その他の条項は公布の日から起算して1年を超えない範囲内で政令で定める日とされており、2027年夏までの施行が見込まれます。2026年6月29日にはJFICの会議が開催されていますが、会議・議事録等は原則非公開とされています(出典: 財務省「対日外国投資委員会(JFIC)」ページ、確認日 2026-09-04)。
政省令等の案については2026年8月2日締切でパブリックコメントが実施されていましたが、確定内容は本記事の調査時点(2026-09-04)では確認できていません。 実務判断の際は必ず最新の政省令・告示を確認してください。
売り手が知っておくべき変化は「間接取得規制」
⑤のように緩和される部分もありますが、売り手に関係が深いのは②の間接取得規制です。施行後は、自社を買った外資系ファンドや外国法人が、将来別の外国投資家に買収された場合にも、日本企業の株式を間接的に取得したものとして届出の対象になりうるという整理になります。
一部持分を残して売却する場合や、アーンアウト・株主間契約で売却後も関与が続く場合は、売却後の株主構成の変動が自分の立場に影響します。一部売却の設計は一部株式譲渡(過半数・少数持分)の売却ガイド、ファンドへの売却はPEファンド・投資ファンドへの会社売却 メリットと注意点で整理しています。
売り手が実務で準備しておくべき5つのこと
外為法の届出義務は買い手にあります。それでも売り手側でできる(そしてやっておくべき)ことがあります。
1. 自社と全子会社の「実際に行っている事業活動」を洗い出す
定款の事業目的ではなく実態で判断されるため、受託開発の内容、加工している部品の最終用途、保有している許認可・登録(電気通信事業者登録など)まで含めて棚卸しします。売却準備全般は会社売却 準備チェックリストを参照してください。
2. 買い手候補の資本構成を早い段階で確認する
買い手が日本法人でも、議決権の過半数を非居住者個人・外国法人が保有していれば外国投資家に該当します。買い手の親会社・出資者の所在国まで確認しておくと、後になってスケジュールが崩れる事態を避けられます。
3. 届出の要否検討をDD開始前に始めてもらう
該当性の判断責任は買い手にありますが、判断材料を持っているのは売り手です。DDの初期段階で事業内容を開示し、買い手側の弁護士に要否を検討してもらう流れを作ります。
4. 契約(SPA)で届出関連の手当てをしておく
法律上、売り手に「届出が出ているか確認する権利」があるわけではありません。実務では、届出の完了と投資禁止期間の経過をクロージングの前提条件(CP)に置く、届出義務の履行を買い手の誓約事項とする、といった形で契約書に落とし込むのが一般的です。具体的な条項の設計は必ず弁護士に依頼してください。
5. クロージング日を「動く前提」でスケジュールを組む
投資禁止期間は原則30日、最長5か月まで延長されうるものです。役員退任・従業員への説明・資金の受領時期などを、期日が動いた場合にどうするかまで含めて設計しておきます。役員の退任時期はM&A 役員・取締役の辞任タイミングと手続きガイドも参考になります。
特に注意すべき会社/影響が限定的な会社
区分 | 該当しやすい会社の特徴 | 対応の方向性 |
|---|---|---|
特に注意が必要 | 受託ソフトウェア開発・情報サービス業を営む/工作機械・産業用ロボット・半導体関連の部品や装置を製造している/蓄電池・永久磁石・金属粉末等の素材を扱う/電気通信事業者の登録・届出をしている/警備業・農林水産業・海運業を営む | 事前届出を前提にスケジュールを組む。DD開始前に業種該当性の検討を開始 |
子会社経由で該当する可能性 | 本体は非該当だが、子会社・議決権半数子会社が上記の事業を営んでいる/グループで複数社を保有している | グループ全社の事業内容を棚卸し。売却範囲の設計段階で確認 |
買い手側の属性で該当する可能性 | 買い手が日本法人だが外資の過半数出資を受けている/買い手が掲載国以外に所在する | 業種にかかわらず届出対象になる場合がある。買い手の資本構成を確認 |
影響が限定的 | 指定業種に一切該当せず、子会社もなく、買い手が掲載国の一般投資家 | 事前届出は不要で事後報告のルート。ただし自己判断で確定させず専門家に確認 |
上記は公表資料を基にした本記事の整理です(確認日 2026-09-04)。個別案件の判断には使えません。
外資への売却が自社にとって最適かどうかの検討には、買い手タイプ別の比較も役立ちます。同業他社(競合)への会社売却 メリットと注意点、上場企業への会社売却 適時開示・株式対価の注意点も合わせてご覧ください。
公的な相談窓口
外為法の届出については、行政側が相談・照会を受け付けています。仲介会社や弁護士に相談する前後で、公式の見解を確認できる窓口を押さえておくと判断がぶれません。
窓口 | 主な内容 | 連絡先 |
|---|---|---|
財務省 国際局 調査課 投資企画審査室 | 制度全般の相談 | 03-3581-4111(内線69511)/ gaitame-fdi-1@mof.go.jp |
関東財務局 理財部 理財第4課 | 制度全般の相談 | 048-615-6116 / fdi-info@kt.lfb-mof.go.jp |
日本銀行 国際局 国際収支課 外為法手続グループ | 届出書の記載方法など手続きの照会 | 03-3277-2107(電話照会対応 9:00〜17:00) |
経済産業省 貿易経済安全保障局 国際投資管理室 | 経産省所管の事前届出対象業種の該当性照会 | 経済産業省の該当ページを参照 |
出典: 財務省国際局パンフレット 2024年9月/日本銀行「外為法Q&A」問合せ先(確認日 2026-09-04)。連絡先は変更される可能性があるため、利用前に公式サイトで最新情報を確認してください。
会社売却の相談先全般についてはM&Aの相談先一覧(税理士・銀行・仲介会社)で比較しています。
よくある質問
相続で海外に住む子どもに株式を渡す場合も届出が必要ですか
相続または遺贈による株式・持分の取得は、届出・報告の対象外とされています(出典: 日本銀行「外為法Q&A」Q13、直投命令3条2項、確認日 2026-09-04)。海外在住の子どもは非居住者として外国投資家に該当しますが、相続による取得であれば手続きは不要という整理です。ただし、相続後に追加取得を行う場合や、生前贈与・売買の形をとる場合は別の判断になります。相続を絡めた承継設計は税務上の論点も大きいため、事業承継 遺言・株式信託の活用ガイドも参考にしつつ、税理士・弁護士にご相談ください。
売り手である自分がすでに外国投資家に該当する場合はどうなりますか
海外に居住しているオーナーや、外資系の日本法人が売り手になる場合は、「対内直接投資等」ではなく「特定取得」(外為法28条)というルートになります。外国投資家が国内の非上場会社の株式等を他の外国投資家から譲り受ける取引がこれにあたり、投資先(子会社等を含む)が特定取得に係る指定業種を営んでいる場合に限り、取得前に日本銀行経由で事前届出が必要です。該当しない場合は手続き不要で、特定取得には事後報告制度が制度上存在しません(出典: 日本銀行「外為法Q&A」Q29〜Q31、確認日 2026-09-04)。
株式譲渡ではなく事業譲渡や会社分割で外資に渡す場合は対象になりますか
「事業の承継」として事前届出の対象になりうる行為です。基準日は事業の譲渡・吸収分割・合併の効力発生日で、その前6か月以内に届出を行います(出典: 日本銀行「外為法Q&A」Q11、確認日 2026-09-04)。なお、特定取得に係る指定業種を営んでいない非上場会社の株式を保有する法人が合併・会社分割した場合に存続法人・承継法人が株式を取得するケースなど、届出・報告が不要とされる類型も定められています。スキームによる違いは株式譲渡 vs 事業譲渡 どっちがいい 比較も参照してください。
上場会社が届出対象かどうかを調べる方法はありますか
財務省が「本邦上場会社の外為法における対内直接投資等事前届出該当性リスト」を公表しており、上場会社については銘柄ごとの該当区分を確認できます(2024年9月13日改訂版を確認、確認日 2026-09-04)。非上場会社については同様の公表リストはありません。 自社の事業内容を精査し、必要に応じて事業所管省庁へ照会することになります。
届出にかかる費用はどのくらいですか
届出・報告そのものについて、行政に支払う手数料の定めは財務省・日本銀行の公表資料上は確認できません(確認日 2026-09-04)。実際に発生するのは、届出書作成を弁護士・行政書士に依頼する場合の報酬、資料の準備・翻訳コスト、そして審査期間中にクロージングが遅れることによる時間コストです。専門家報酬の相場については信頼できる公的な統計が見当たらないため、本記事では金額を示しません。仲介会社・弁護士から個別に見積もりを取ってください。
M&A仲介会社は外為法の届出まで対応してくれますか
対応範囲は会社によって異なります。 各社が外為法の届出支援をどこまで行うかを公式に明示している例は、本記事の調査時点(2026-09-04)では確認できませんでした。仲介会社は買い手候補の紹介や交渉の調整は行いますが、届出書の作成・提出は買い手側の代理人(弁護士・行政書士)が担うのが一般的です。外資への売却を検討している段階で、クロスボーダー案件の取扱い実績と、外為法対応をどの専門家が担うのかを確認しておくとよいでしょう。仲介会社選びの基準はM&A仲介会社の選び方、M&A仲介会社 比較(売り手向け)で整理しています。
まとめ
外資系企業への会社売却で押さえるべき点を整理します。
- 事前届出の義務は買い手(外国投資家)にあるが、無届のまま進むと株式売却命令等で取引が覆るおそれがあるため、売り手も要否を把握しておく
- 判定は「①買い手が外国投資家か ②自社・子会社が指定業種を営むか ③行為が届出対象か」の3点。加えて掲載国以外に所在する投資家は業種を問わず対象
- 非上場会社は1株の取得から対象。 2024年度の取得時事前届出1,638件のうち1,460件が非上場会社
- 業種該当性は事業規模と無関係で、定款ではなく実際の事業活動で判断され、子会社が営む場合も対象
- 100%売却では免除基準(役員に就任しない・技術情報にアクセスしない等)を満たせないことが多く、審査付きの事前届出になるのが通常
- 投資禁止期間は受理日から原則30日、最長5か月まで延長可能。クロージング日を無条件に固定できない
- 2026年6月5日公布の改正で間接取得規制・JFIC創設等が決まったが、施行済みはJFIC関連のみ。その他は2027年夏までに施行見込みで、政省令の内容は要確認
会社売却の全体像は会社売却とは・流れ完全ガイド、外国企業への売却全般はクロスボーダーM&A 売り手向け入門ガイド、他の規制手続きとの関係はM&Aと独占禁止法・企業結合審査と会社売却時の許認可・免許の承継可否 一覧ガイドで解説しています。売却代金にかかる税金は会社売却の税金・節税 完全ガイドをご覧ください。
再度の注記: 外為法の指定業種・免除要件・施行時期は継続的に見直されています。届出の要否および具体的な手続きは、外為法に詳しい弁護士・行政書士等の専門家、および財務省・日本銀行・事業所管省庁に必ずご確認ください。税務・法務の詳細な判断は専門家への相談をおすすめします。
