年買法(ねんばいほう/年倍法)とは、会社の「時価純資産」に「利益×年数」で求めた営業権(のれん)を足して、株式の価値を出す簡易的な評価方法です。 計算式は「株式価値=時価純資産+利益×年数」です。年数の目安は、中小企業庁の資料では1〜3年程度とされています。一方、ある大手仲介グループの成約データ約1,800件を分析した研究では平均3.47年でした。
計算は簡単ですが、どの利益を使うか・何年分を掛けるかで、同じ会社でも評価額が数千万円単位で変わります。 仲介会社から「年買法で○億円です」と言われても、その中身を確認しなければ妥当かどうかは判断できません。
この記事でわかること
- 年買法の計算式と、時価純資産・利益・年数の3つの要素の求め方
- 仮の数値を使った計算例と、年数・利益の取り方による評価額の変化
- 年数の目安(行政資料・実際の成約データ)と、年数が高くなりやすい条件
- DCF法・類似会社比較法など他の評価方法との違い
- 仲介会社から年買法の金額を示されたときの確認ポイント
この記事は、会社の売却を考えていて「うちの会社はいくらで売れるのか」「提示された金額は妥当なのか」を知りたい中小企業のオーナー経営者に向けて書いています。
ご注意: 本記事の計算例は編集部が作成した仮の数値です。実際の企業評価や税務の判断は、公認会計士・税理士・M&A支援機関などの専門家にご相談ください。
年買法とは?計算式と基本の考え方
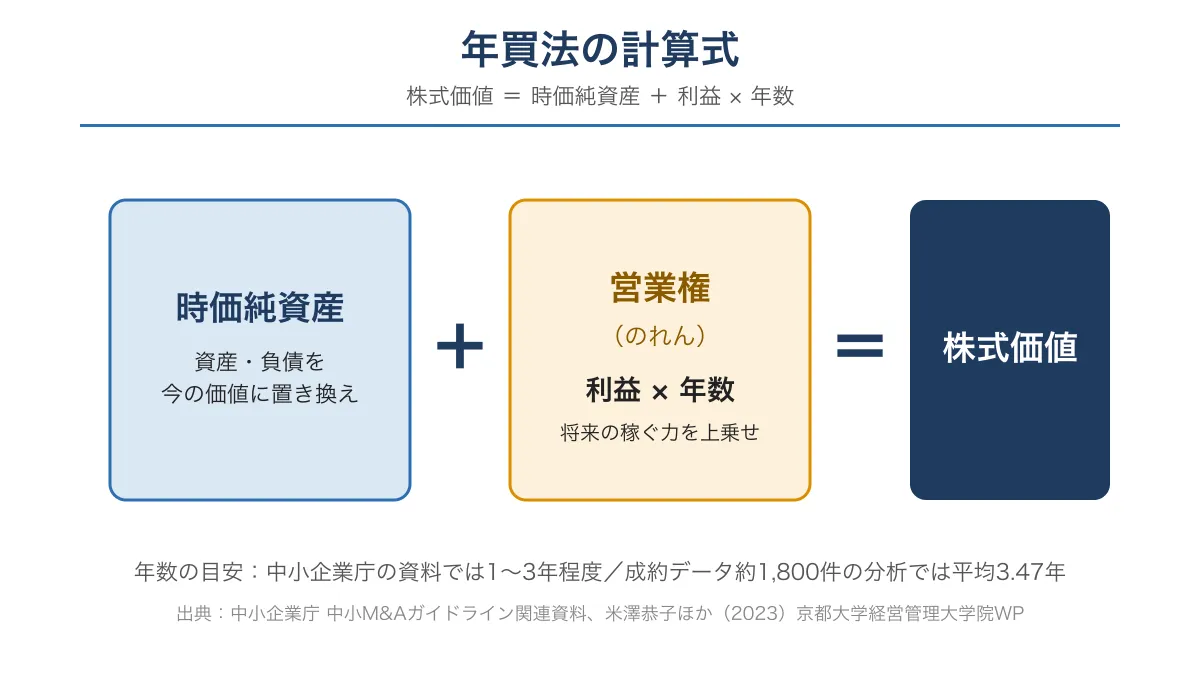
年買法は「今ある資産の価値」と「これから稼ぐ力の一部」を足して会社の値段を決める方法です。未上場の中小企業のM&Aで、売り手と買い手が価格の目線を合わせるために広く使われています。
計算式
株式価値 = 時価純資産 + 営業権(利益 × 年数)
要素 | 意味 | ひとことで言うと |
|---|---|---|
時価純資産 | 資産と負債を時価で評価し直した差額 | 今、会社をたたんだら残る価値 |
利益 | 正常な状態での年間の利益(修正営業利益など) | 1年あたりの稼ぐ力 |
年数 | 利益の何年分を上乗せするか | 稼ぐ力がどれだけ続くと見込むか |
営業権(のれん) | 利益×年数 | 目に見えない価値(顧客・技術・人材・ブランドなど) |
京都大学経営管理大学院のワーキングペーパー(2023年)は、この方法を「時価純資産+営業権法」と呼んでいます。そのうち営業権を「利益×年数」で求めるものが年買法(年倍法)です。営業権のもう1つの出し方として「超過利益法」も紹介されています。
出典:米澤恭子ほか「未上場中小企業M&Aにおける株式価値評価―『時価純資産+営業権法』に関する実証分析―」(KAFM-WJ030、京都大学経営管理大学院、2023年10月23日)(確認日:2026年10月26日)
公的資料や大手仲介会社での扱い
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月公表。2026年10月時点で改訂版の公表は確認できていません)は、譲渡額の算定方法の一例として、簿価純資産や時価純資産に数年分の利益(税引後利益や経常利益など)を加算する場合があると紹介しています。ガイドラインは「年買法」という名称を使っていませんが、考え方は同じです。
- 日本M&Aセンターは公式サイトで、時価純資産に「別途収益性を考慮して営業権を算定し、その合計が企業評価額」になると説明しています。この評価結果は「最終的な買収価格ではありませんが、買い手候補企業との交渉の基準価格」という位置付けです(出典:日本M&Aセンター「企業評価」、確認日:2026年10月26日)。
つまり年買法の金額は交渉のスタートラインとなる目安であり、その金額で売れることが約束されたものではありません。
会社の値段の決まり方を全体から知りたい方は、会社売却はいくらで売れる?相場と算定方法もあわせてご覧ください。
年買法の計算方法|3つのステップ
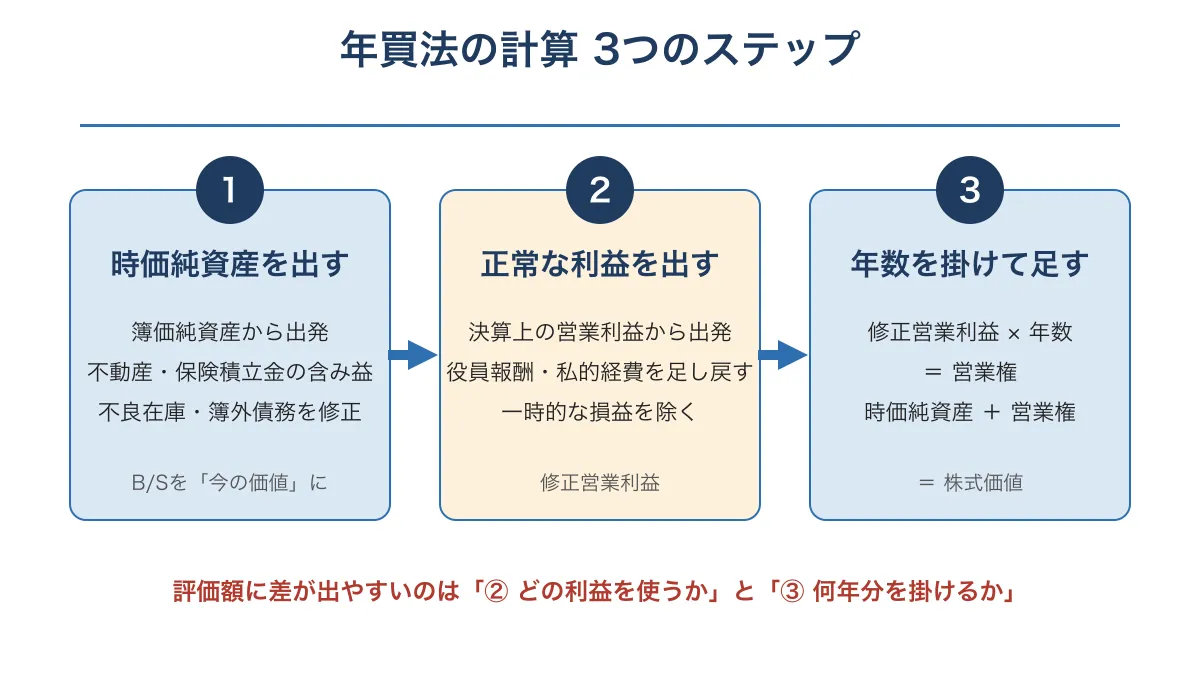
年買法の計算は「①時価純資産を出す → ②正常な利益を出す → ③年数を掛けて足す」の3ステップです。評価額の差が生まれるのは、主に②と③です。
ステップ1:時価純資産を出す
貸借対照表(B/S)の純資産(簿価)を出発点に、資産・負債を「今の実際の価値」に置き換えます。よく修正される項目は次のとおりです。
修正項目 | 評価が上がる例 | 評価が下がる例 |
|---|---|---|
不動産 | 土地の含み益 | 建物・土地の含み損 |
有価証券 | 保有株式の含み益 | 含み損 |
保険積立金 | 解約返戻金が帳簿価額より多い | 解約返戻金が帳簿価額より少ない |
売掛金・貸付金 | — | 回収できない債権 |
在庫 | — | 売れない在庫・陳腐化した在庫 |
簿外債務 | — | 未払残業代、退職給付債務、保証債務など |
含み益が出る場合、売却時に課税される分(税効果)を差し引いて評価することもあります。どこまで修正するかは評価者によって異なるため、どの項目をどう修正したかを確認することが大切です。
簿外債務の洗い出しについては簿外債務とは?会社売却前に確認すべきポイント、決算書の整え方は会社売却前の財務整理ガイドで詳しく解説しています。
ステップ2:正常な利益(修正営業利益)を出す
営業権の計算に使う利益は、決算書の数字をそのまま使うのではなく、オーナー企業特有のゆがみを取り除いた「正常な利益」にするのが一般的です。
主な修正ポイントは次のとおりです。
- 役員報酬の調整:オーナーの報酬が同規模企業の水準より多ければ、差額を利益に足し戻す(少なければ差し引く)
- 私的な経費の除外:オーナー個人の車両費・交際費など、事業に必要ない経費を足し戻す
- 一時的な損益の除外:特需による利益、災害損失、訴訟費用など、毎年は発生しない損益を除く
- 取り方の選択:直近1期の数字を使うか、直近3期平均を使うか、進行期の見込みを使うか
使う利益の種類は営業利益が多いとされていますが、経常利益や税引後利益が使われることもあります。中小企業庁の資料でも、加算する利益は税引後利益や経常利益などと幅を持たせて書かれており、どの利益を使うかに統一ルールはありません。
ステップ3:年数を掛けて合算する
ステップ2の利益に年数を掛けて営業権を出し、ステップ1の時価純資産に足します。年数は「利益が何年続くと見込むか」を表すもので、計算式の中で最も交渉の影響を受けやすい部分です。年数の目安は後の「年買法の年数の相場は何年?」で詳しく説明します。
計算例でわかる年買法|年数1年の差で3,000万円変わる
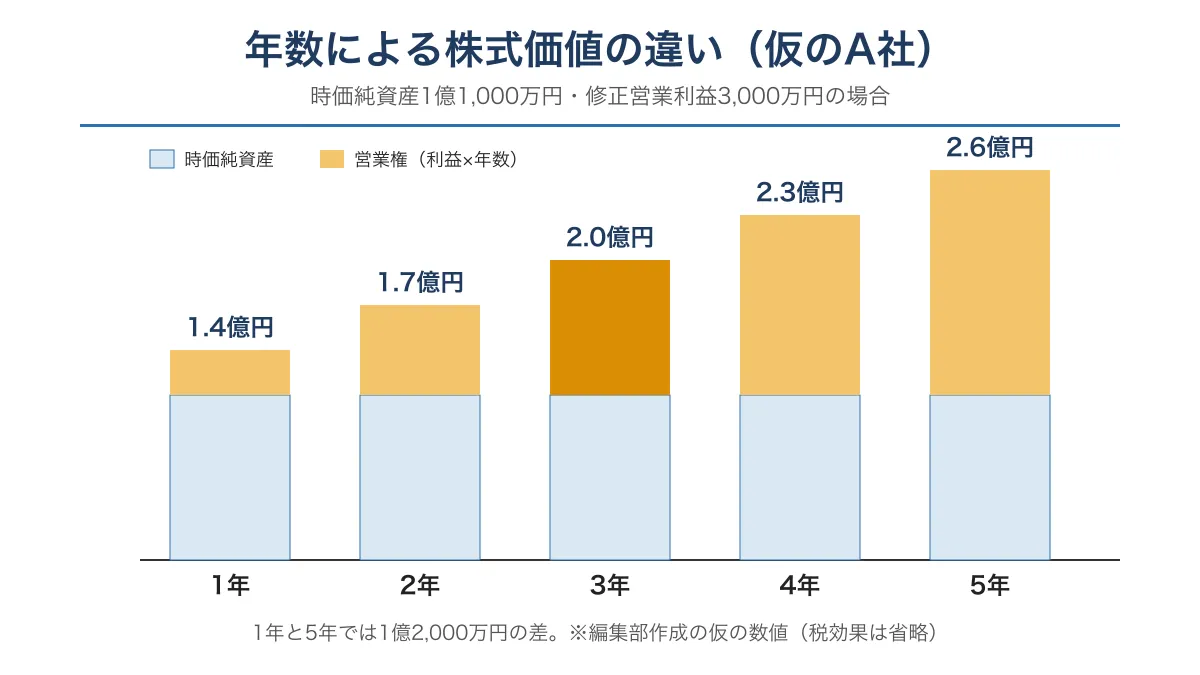
年買法では、年数が1年違うだけで「利益1年分」だけ評価額が変わります。 ここでは仮の会社を使って、実際に計算してみます。
以下はすべて編集部が作成した仮の数値です。説明を簡単にするため、含み益にかかる税効果は省略しています。
前提:年商5億円の製造業A社
ステップ1:時価純資産
項目 | 金額 |
|---|---|
簿価純資産 | 1億円 |
土地の含み益 | +2,000万円 |
保険積立金(解約返戻金との差額) | +500万円 |
不良在庫 | ▲800万円 |
未払残業代などの簿外債務 | ▲700万円 |
時価純資産 | 1億1,000万円 |
ステップ2:修正営業利益
項目 | 金額 |
|---|---|
決算上の営業利益 | 2,500万円 |
役員報酬の過大分(同規模企業の水準との差額) | +500万円 |
オーナーの私的経費 | +200万円 |
一時的な特需による利益 | ▲200万円 |
修正営業利益 | 3,000万円 |
ステップ3:年数3年で計算
株式価値 = 1億1,000万円 + 3,000万円 × 3年 = 2億円
年数による評価額の違い
同じA社でも、年数の設定次第で評価額は大きく変わります。
年数 | 営業権 | 株式価値 |
|---|---|---|
1年 | 3,000万円 | 1億4,000万円 |
2年 | 6,000万円 | 1億7,000万円 |
3年 | 9,000万円 | 2億円 |
4年 | 1億2,000万円 | 2億3,000万円 |
5年 | 1億5,000万円 | 2億6,000万円 |
1年と5年では1億2,000万円の差が出ます。だからこそ、「なぜその年数なのか」の根拠は必ず確認しましょう。
利益の取り方による評価額の違い(年数3年で固定)
使う利益 | 金額 | 株式価値 |
|---|---|---|
直近期の決算上の営業利益 | 2,500万円 | 1億8,500万円 |
修正営業利益 | 3,000万円 | 2億円 |
直近3期平均(2,000万・2,500万・3,000万円) | 2,500万円 | 1億8,500万円 |
役員報酬や私的経費の修正を入れるかどうかだけで1,500万円の差です。業績が右肩上がりの会社では、3期平均を使うと直近の実力より低く出やすい点にも注意が必要です。
資産が少ない会社は低く出やすい
同じ修正営業利益3,000万円でも、時価純資産が1,000万円しかないIT・サービス業のB社だと、年数3年で1億円になります。製造業A社(2億円)の半分です。
年買法は資産の多さが評価額に直結するため、オフィスと人材だけで稼ぐタイプの会社は低めに出やすいという特徴があります。ただし後述のとおり、IT業界は年数そのものが高めに設定される傾向があるというデータもあります。
株式価値=手取り額ではない
年買法で出した株式価値は、オーナーの手取り額ではありません。株式譲渡の場合、ここから仲介会社への手数料や譲渡所得にかかる税金が差し引かれます。非上場株式の譲渡益にかかる税率は、原則として所得税15%・住民税5%に復興特別所得税を加えた合計20.315%です(出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」、確認日:2026年10月26日)。
手取りの目安はM&A売却の手取り額シミュレーション、税金の詳細は会社売却の税金・節税ガイドで確認できます。※税額は個別事情で変わるため、具体的な計算は税理士にご相談ください。
年買法の年数の相場は何年?
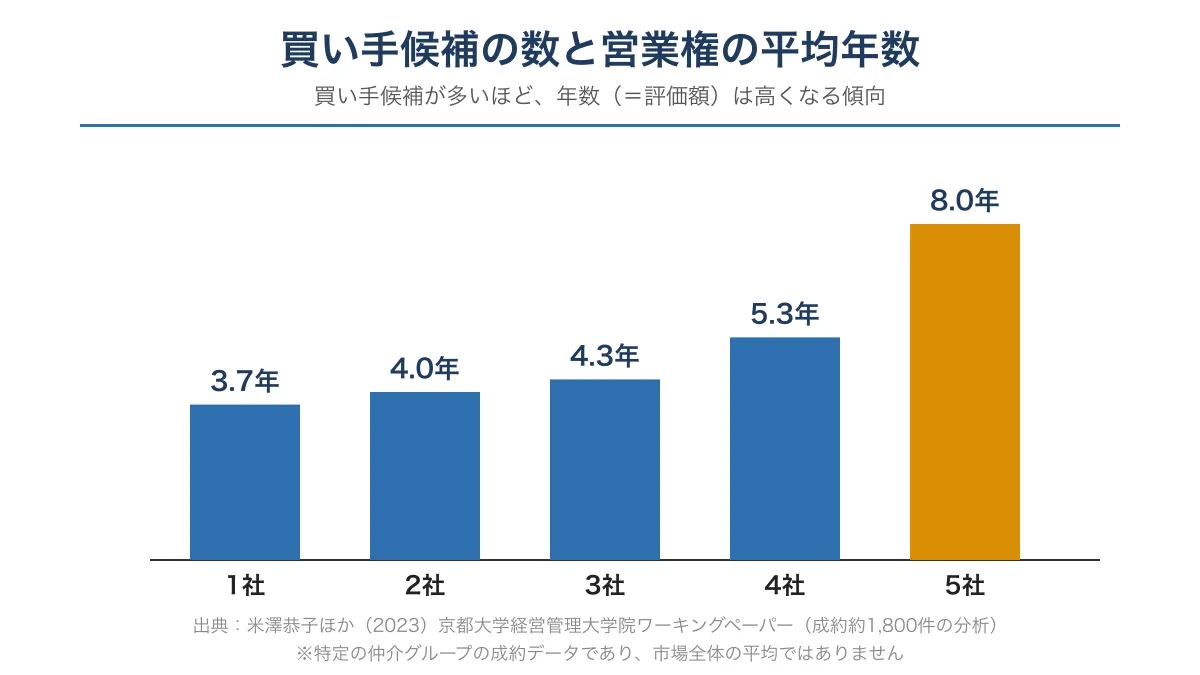
年数の目安は「一般的な解説記事では1〜5年、中小企業庁の資料では1〜3年程度、実際の成約データでは3年前後が中心」です。 ただし、どの資料も「事例ごとに異なり、交渉で決まる」としており、決まった相場があるわけではありません。
資料ごとの年数の目安
資料 | 年数の目安 | 補足 |
|---|---|---|
中小企業庁 中小M&Aガイドライン(第3版)関連資料(2024年8月) | 1〜3年程度 | 加算する利益の種類・年数は事例ごとに異なり、交渉で決まることが多いとされる |
京都大学経営管理大学院 ワーキングペーパー(2023年10月)※成約約1,800件の分析 | 平均3.47年・中央値3.21年 | 3〜4年が最多、全体の約7割が0〜6年 |
日本M&Aセンター オウンドメディア(2021年) | 2〜4年 | 情報がやや古いため参考程度 |
確認日:2026年10月26日
行政資料の「1〜3年程度」と実際の成約データの「3年前後」にずれがあるのは、使っている利益の種類が違うためと考えられます。京都大学のワーキングペーパーでは、非経常的な費用などを除いた税引後・利払後の利益を基準に年数を算出しています。営業利益より小さい税引後利益を基準にすれば、同じ評価額でも年数は大きく出ます。年数を比べるときは「どの利益に対して何年か」をセットで見る必要があります。
なお、上記ワーキングペーパーは日本M&Aセンターグループの関係者を含む研究者による分析で、論文中で「同社の公式見解を示すものではない」と明記されています。分析対象は特定の仲介グループの成約データとみられるため、市場全体の平均と断定はできません。
年数が高くなりやすい条件
同じワーキングペーパーでは、年数が業種・地域・買い手候補の数などで差が出ることも示されています。
業種による差
- 全体では3〜4年が最多なのに対し、IT業界は7〜8年が最多(次いで9〜10年、5〜6年)
地域による差(大都市=人口65万人以上、中核市=18.5万〜65万人)
業種 | 大都市 | 中核市 | その他 | 全国平均 |
|---|---|---|---|---|
建設業 | 4.9年 | 3.9年 | 3.3年 | 4.1年 |
製造業 | 4.0年 | 3.8年 | 2.8年 | 3.6年 |
買い手候補の数による差
買い手候補の数 | 1社 | 2社 | 3社 | 4社 | 5社 |
|---|---|---|---|---|---|
平均年数 | 3.7年 | 4.0年 | 4.3年 | 5.3年 | 8.0年 |
売り手社長の年齢による差
- 社長が若いほど年数が高い傾向。40歳未満は譲渡理由が「成長戦略」、60歳以上は「後継者不在」の回答が多いとされています
出典:米澤恭子ほか(2023)前掲(確認日:2026年10月26日)
売り手にとって特に重要なのは買い手候補の数です。候補が1社だと平均3.7年なのに対し、5社では8.0年と倍以上の差があります。年数は計算で自動的に決まるものではなく、買い手同士の競争によって引き上げられることがデータからも読み取れます。
複数の買い手候補を集められるかは仲介会社の買い手ネットワークに左右されます。仲介会社の選び方は売り手向けM&A仲介会社の比較、価格交渉の進め方はM&Aの価格交渉ガイドをご覧ください。
「5年」がよく使われる理由の一説
年数の上限として「5年」が使われることがある理由として、税務上ののれん(資産調整勘定)の償却期間が5年であることと整合するから、という説明もあります(出典:マクサス・コーポレートアドバイザリー、2022年12月26日、確認日:2026年10月26日)。ただし、これは一つの見方であり、5年が上限というルールがあるわけではありません。
年買法と他の評価方法の違い
年買法は「計算が簡単で、売り手・買い手ともに理解しやすい」点が強みですが、将来の成長性は年数でしか反映できません。中堅以上の企業や成長企業では、DCF法や類似会社比較法と併用されることが一般的です。
比較項目 | 年買法 | 時価純資産法 | DCF法 | 類似会社比較法(EBITDA倍率など) |
|---|---|---|---|---|
計算のもと | 時価純資産+利益×年数 | 時価純資産のみ | 将来のキャッシュフローの現在価値 | 上場類似会社の倍率×自社の利益指標 |
将来の収益力の反映 | 年数で簡易的に反映 | 反映しない | 最も反映する | 市場評価を通じて一定程度反映 |
必要な資料 | 決算書(3期分程度)・資産の時価 | 決算書・資産の時価 | 3〜5年程度の事業計画書 | 類似上場企業のデータ |
計算の手間 | 小さい | 小さい | 大きい | 中程度 |
主な使われ方 | 中小企業M&Aの目線合わせ | 赤字企業・清算価値の確認 | 中堅以上の企業・成長企業 | 中堅以上の企業・業界相場の確認 |
主な弱点 | 年数・利益の取り方に恣意性がある | のれん(稼ぐ力)を無視する | 前提次第で結果が大きくぶれる | 中小企業に合う比較対象が少ない |
各手法の詳しい計算方法と使い分けはM&Aバリュエーション手法比較(DCF・類似会社・年買法)、EBITDA倍率についてはEBITDA倍率とはで解説しています。営業権そのものの考え方はのれん(営業権)とはをご覧ください。
相続税・贈与税の株価とは別物
年買法の金額は、あくまでM&Aで売り手と買い手が交渉するための価格です。相続や贈与の際に使う、国税庁の財産評価基本通達にもとづく株価(類似業種比準方式・純資産価額方式など)とは計算の考え方も目的も異なります。
親族への承継や相続税対策を検討している場合は、税務上の評価額を別に確認する必要があります。未上場株式の評価方法の違いは未上場株式の評価方法で整理しています。※税務上の評価額や具体的な税額は、税理士にご相談ください。
年買法のメリット・デメリット
年買法の最大のメリットは「わかりやすさ」、最大のデメリットは「年数と利益の決め方に理論的な根拠が乏しいこと」です。
メリット
- 計算が簡単で、決算書があれば概算を出せる:事業計画書がなくても試算できるため、売却検討の初期段階で目安をつかみやすい
- 売り手・買い手の双方が理解しやすい:「今の財産+利益の数年分」という説明は直感的で、交渉の土台にしやすい
- オーナーの感覚に近い:公認会計士・税理士の岸田康雄氏は、引退を考えるオーナーにとって「今、会社を手仕舞いしたら、いくら手元に残るか」に答えられる点で納得感があると説明しています(出典:幻冬舎ゴールドオンライン、2025年6月24日、確認日:2026年10月26日)
- のれん(目に見えない価値)を加味できる:時価純資産法だけでは反映されない稼ぐ力を評価に入れられる
デメリット・注意点
- 理論的な裏付けが弱い:京都大学のワーキングペーパーも、年数の決め方やDCF法などとの関係には「議論の余地がある」としています。日本公認会計士協会の企業価値評価ガイドラインでも年買法は取り上げられていないとされています
- 年数と利益の取り方で金額が大きく変わる:前述の計算例のとおり、設定次第で数千万〜1億円以上の差が出ます
- 成長性が反映されにくい:過去の利益がベースのため、これから大きく伸びる会社は過小評価されやすくなります
- 資産の多さに左右される:資産が少なく利益率の高い会社は低めに、資産が多く利益率の低い会社は高めに出やすい傾向があります
- 算出額=売却額ではない:中小M&Aガイドラインも日本M&Aセンターも、最終的な価格は交渉で決まるとしています
なお、FA(ファイナンシャル・アドバイザー)会社の中には、売り手・買い手の双方から報酬を受け取る仲介会社が「双方が納得しやすい」手法として年買法を重用している面がある、と指摘する意見もあります(出典:マクサス・コーポレートアドバイザリー、確認日:2026年10月26日)。仲介とFAの立場の違いはM&A FA(財務アドバイザー)とは、利益相反の論点はM&A仲介の利益相反問題とはで解説しています。
年買法での評価が合う会社・他の方法も試したい会社
年買法は「業績が安定していて、資産もそれなりにある成熟した中小企業」の評価に向いています。一方、赤字の会社や急成長中の会社では、年買法だけで判断すると実態とずれやすくなります。
年買法が合う会社
- 業績が安定しており、毎年の利益が大きく変動しない
- 不動産・設備など一定の資産を持っている(製造業・建設業・卸売業など)
- 後継者不在による事業承継型の売却を考えている
- 年商数億〜十数億円規模で、詳細な事業計画書を作っていない
- まずは大まかな売却価格の目安を知りたい
年買法だけで判断しないほうがよい会社
- 赤字・債務超過の会社:利益がマイナスだと営業権が出せず、時価純資産法や事業の個別価値で評価されることが多い
- 売上・利益が急成長している会社:過去の利益がベースになるため、DCF法で将来性を示したほうが評価されやすい
- 資産が少ないIT・サービス業:時価純資産が小さく低めに出やすい。年数の水準や他手法での試算と比較したい
- 事業計画で将来の伸びを説明できる会社:計画の根拠が示せるなら、DCF法での試算も依頼する価値がある
- 売却額が数十億円以上になりそうな会社:中堅以上の案件では、複数の手法を組み合わせた評価が一般的
仲介会社から年買法の金額を示されたときの確認ポイント
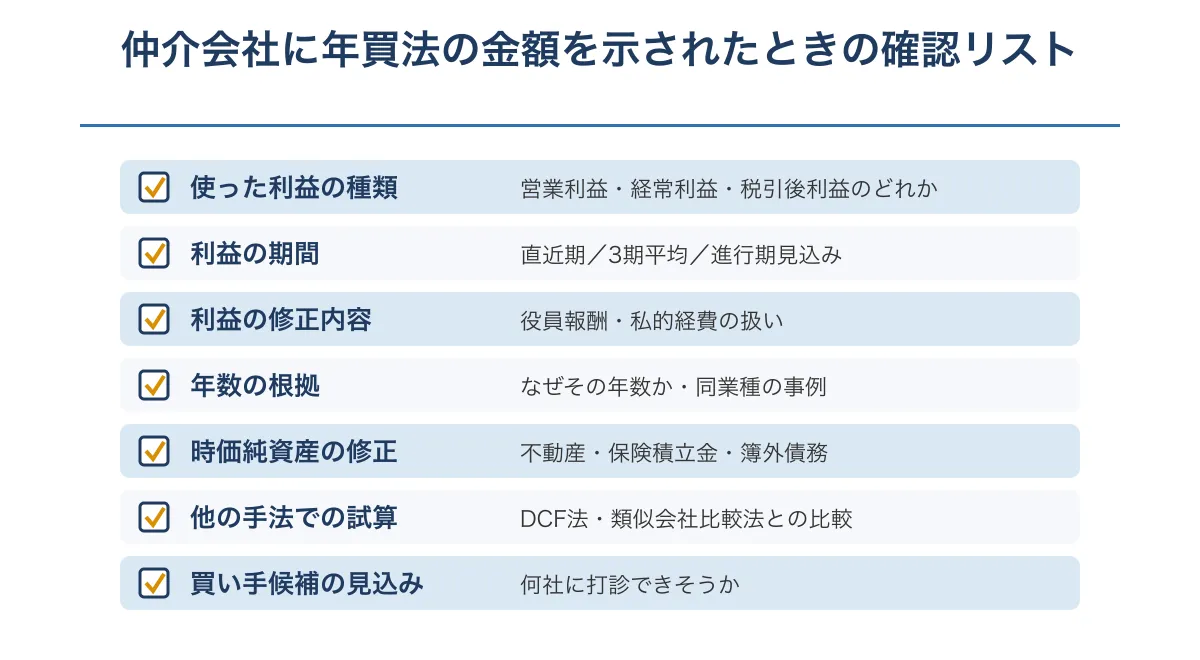
仲介会社の初回面談などで年買法による概算額が示されたら、金額そのものより「計算の中身」を確認しましょう。 中小M&Aガイドラインでも、仲介者などが示す簡易的な評価は確定的なものではなく、参考として扱うべきものとされています。
確認すること | 質問の例 | 確認する理由 |
|---|---|---|
使った利益の種類 | 「営業利益・経常利益・税引後利益のどれですか?」 | 種類によって金額も年数の意味も変わる |
利益の期間 | 「直近期ですか?3期平均ですか?進行期見込みですか?」 | 業績が伸びている会社は3期平均だと低く出る |
利益の修正内容 | 「役員報酬や私的経費はどう修正しましたか?」 | 修正の有無で数百万〜数千万円変わる |
年数の根拠 | 「なぜ○年なのですか?同業種の事例ではどうですか?」 | 最も金額への影響が大きい |
時価純資産の修正 | 「不動産・保険積立金・簿外債務はどう扱いましたか?」 | 含み益・含み損の扱いで増減する |
他の手法での試算 | 「DCF法や類似会社比較法ではどうなりますか?」 | 年買法だけでは見えない評価の幅がわかる |
買い手候補の見込み | 「何社くらいの買い手候補に打診できそうですか?」 | 買い手候補の数は年数に影響しうる |
複数の仲介会社に相談すると、年数や利益の取り方の違いが見えやすくなります。ただし、最初に高い金額を示した会社が良い会社とは限りません。 初期の概算は前提の置き方しだいで高くも低くも出せるため、金額の大小ではなく、根拠の説明が具体的かどうかで判断しましょう。
第三者による詳しい企業価値評価(バリュエーション)を依頼する場合の費用や報告書の読み方は企業価値評価報告書(バリュエーションレポート)の見方、仲介会社の手数料はM&A仲介の手数料相場で確認できます。
年買法の評価を上げるために売り手ができること
年買法の評価額は「時価純資産」「正常な利益」「年数」の3つで決まるため、それぞれに対して売り手が準備できることがあります。
要素 | 売り手ができること |
|---|---|
時価純資産 | 不要な資産・不良在庫の整理、簿外債務の洗い出しと解消、含み益のある資産の時価資料をそろえる |
正常な利益 | 役員報酬・私的経費・一時的な損益を説明できる資料を準備し、修正後の利益を正しく評価してもらう |
年数 | 取引先の分散、従業員への引き継ぎ体制、許認可・技術の整理などで「利益が続く根拠」を示す。複数の買い手候補を集める |
特に、オーナーがいなくても回る体制や主要取引先との関係が続く見込みは、買い手が年数を判断するうえで重視しやすいポイントです。具体的な準備はM&Aで売却価格を上げる方法、売却前の整理は会社売却前の財務整理ガイドで詳しく解説しています。
なお、役員退職金を支払うと時価純資産が減る一方、オーナー側の税負担が軽くなる場合があります。株式価値と手取り額のどちらを重視するかで最適な方法は変わるため、役員退職金を使った会社売却の税金対策を参考にしつつ、税理士にご相談ください。
よくある質問
Q. 年買法で計算した金額で必ず売れますか?
いいえ。年買法の金額は交渉の出発点となる目安です。実際の売却額は、デューデリジェンス(買収監査)で見つかった問題点、買い手が見込むシナジー、買い手候補の数などによって上下します。中小M&Aガイドラインでも、算出額がそのまま譲渡額になるわけではないとされています。
Q. 年数は誰が決めるのですか?
最初は仲介会社や評価を行う専門家が提案し、最終的には売り手と買い手の交渉で決まります。中小企業庁の資料でも、年数は交渉によって決まることが多いとされています。業界や地域の事例、買い手候補の数を踏まえて、根拠を持って交渉することが大切です。
Q. 自分で年買法を計算しても意味はありますか?
あります。決算書があれば大まかな目安は出せるため、仲介会社に相談する前に自分で試算しておくと、提示された金額との差や修正内容の違いに気づきやすくなります。ただし、資産の時価や簿外債務の把握には専門知識が必要なため、正式な評価は専門家に依頼しましょう。
Q. 年買法と「EBITDAの○倍」は同じものですか?
違います。年買法は時価純資産に利益の数年分を足す方法です。EBITDA倍率は、類似上場企業などの倍率を自社のEBITDA(営業利益+減価償却費など)に掛けて事業価値を出し、有利子負債などを調整して株式価値を出す方法です。考え方が異なるため、同じ「3」でも意味が違います。
Q. 中小企業庁のガイドラインは年買法を推奨していますか?
推奨はしていません。中小M&Aガイドラインは譲渡額の算定方法の一例として、純資産に数年分の利益を加算する方法があることを紹介しているにとどまります。最終的な価格は当事者間の交渉と合意で決まるものとされています。ガイドラインの全体像は中小M&Aガイドラインとはをご覧ください。
まとめ:年買法は「目安」、根拠の確認と買い手候補の数が評価を左右する
- 年買法は「時価純資産+利益×年数」で株式価値を出す、中小企業M&Aで広く使われる簡易評価法
- 評価額を左右するのは「どの利益を使うか」と「何年分を掛けるか」
- 年数の目安は中小企業庁の資料で1〜3年程度、約1,800件の成約データの分析では平均3.47年。業種・地域・買い手候補の数で差が出る
- 計算は簡単だが理論的な裏付けは弱く、成長企業や資産の少ない会社では他の手法との併用が望ましい
- 仲介会社から金額を示されたら、利益の種類・期間・修正内容・年数の根拠を必ず確認する
年買法の金額は、売却を考え始めた段階で「おおよその相場観」をつかむには便利な方法です。一方で、実際の売却額は買い手との交渉で決まります。より高い評価を目指すなら、根拠のある資料を準備し、複数の買い手候補に打診できる仲介会社を選ぶことが近道です。
M&Aの全体像はM&Aとは?わかりやすく解説、仲介会社選びは売り手向けM&A仲介会社の比較やM&A仲介会社の選び方をご覧ください。
専門家へのご相談について: 本記事は年買法の一般的な仕組みを解説したものであり、個別企業の評価額を保証するものではありません。実際の企業評価は公認会計士・M&A支援機関に、税金に関する判断は税理士にご相談ください。
主な出典(確認日:2026年10月26日)
- 米澤恭子・高橋奈緒子・熊谷秀幸・砂川伸幸「未上場中小企業M&Aにおける株式価値評価―『時価純資産+営業権法』に関する実証分析―」KAFM-WJ030、京都大学経営管理大学院、2023年10月23日(PDF)
- 中小企業庁「中小M&Aガイドライン(第3版)」2024年8月公表
- 日本M&Aセンター「企業評価」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- マクサス・コーポレートアドバイザリー「年買法のコラム」2022年12月26日
- 幻冬舎ゴールドオンライン(岸田康雄氏)「中小企業M&Aの株価算定に関する記事」2025年6月24日
